La Corée du Sud recentre sa politique hydrogène sur une demande industrielle solvable
La Corée du Sud envisage une stratégie hydrogène tirée par la demande de l’électricité, de l’industrie lourde, des centres de données d’IA et du transport commercial. Le dispositif relierait les acheteurs à la production nationale, aux importations et à des infrastructures communes, avec des règles plus prévisibles pour les investisseurs.
La politique passe des objectifs aux acheteurs
La politique hydrogène de la Corée du Sud déplace son centre de gravité des objectifs de production et de déploiement vers l’identification des acheteurs, des lieux d’utilisation et des volumes nécessaires. Selon Energy Daily, les technologies de production d’hydrogène, les piles à combustible et les véhicules à hydrogène ont progressé depuis la feuille de route de 2019, mais la demande à grande échelle et les infrastructures de stockage et de transport n’ont pas suivi le même rythme.
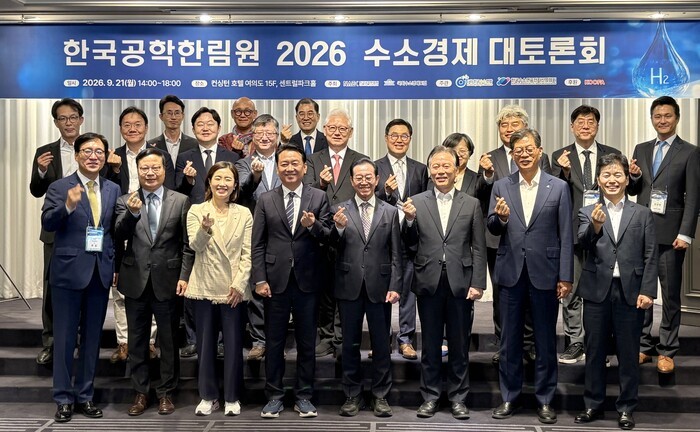
La Korea National Academy of Engineering et le Forum de l’économie de l’hydrogène de l’Assemblée nationale ont examiné cette approche de marché le 21 à Séoul, lors du débat 2026 sur l’économie de l’hydrogène. Environ 150 parlementaires et représentants de l’industrie, du monde universitaire et de la recherche y ont participé. La proposition centrale consiste à associer dès le départ production, infrastructures et demande au sein des mêmes projets, plutôt qu’à attendre la formation successive de chaque maillon.
Les participants ont estimé que le seul soutien technologique ne suffit pas pour inciter les fournisseurs de matériaux, de composants et d’équipements à agrandir leurs usines ou à investir dans de nouvelles activités. Il faut aussi des démonstrateurs, de premiers clients et une demande durable visible. Les unités de production, canalisations, terminaux de stockage, stations de recharge et centrales nécessitent d’importants capitaux initiaux et de longues périodes d’amortissement. Des changements rapides des aides ou de la taille anticipée du marché accroissent donc le risque d’investissement.
Les besoins électriques de l’IA pourraient créer un marché d’ancrage
La hausse rapide de la consommation électrique des centres de données d’IA et des usines de semi-conducteurs constitue une source potentielle de demande à grande échelle. La production électrique à l’hydrogène pourrait alimenter ces projets et réduire le manque de premiers acheteurs du secteur. Les participants ont néanmoins demandé que son rôle et son coût soient précisés par rapport au nucléaire, aux énergies renouvelables, au GNL et aux systèmes de stockage.
L’hydrogène pourrait également assurer du stockage de longue durée à mesure que la production renouvelable augmente. Un système HESS utiliserait l’électricité excédentaire pour produire et stocker de l’hydrogène, ensuite consommé pour produire de l’électricité ou par l’industrie. Sa commercialisation donnerait ainsi à l’hydrogène une fonction de flexibilité du réseau, au-delà de son rôle de combustible.
Le marché CHPS de production électrique à partir d’hydrogène propre a été présenté comme un outil de création de la demande initiale, et non comme un simple mécanisme d’achat d’électricité. Producteurs et importateurs doivent connaître les volumes d’appels d’offres et les règles de fonctionnement avant de signer des contrats de long terme. Les électriciens ont besoin de la même visibilité avant d’investir. Une meilleure prévisibilité pourrait déclencher des dépenses connexes dans la production, le transport et le stockage.
Production nationale, importations et pôles progresseraient ensemble
Les discussions n’ont pas opposé production nationale et importation d’hydrogène propre. À terme, les importations pourraient fournir de gros volumes à des prix compétitifs. Le maintien d’un marché intérieur préserverait parallèlement les possibilités de démonstration et de commercialisation pour les fabricants coréens d’électrolyseurs, de compresseurs, de réservoirs et de vannes. Les options étudiées comprennent des crédits d’impôt à la production associés à un soutien aux démonstrateurs et aux premiers achats.
Les aides pourraient aussi dépendre des réductions d’émissions mesurées plutôt que du seul volume d’hydrogène. Plusieurs méthodes de production resteraient ainsi possibles au début du marché, tandis que le soutien serait différencié selon le bilan de gaz à effet de serre et accompagnerait progressivement le passage à l’hydrogène propre.
Des pôles hydrogène communs autour des centrales, complexes industriels, ports et plateformes logistiques pourraient alléger la charge d’infrastructure de chaque entreprise. Une spécialisation régionale a également été proposée : hydrogène vert et stockage dans les zones riches en renouvelables ; hydrogène industriel et canalisations dans les régions sidérurgiques et pétrochimiques ; importation et distribution dans les ports ; véhicules commerciaux et chariots élévateurs dans les pôles logistiques.
La mobilité commerciale serait prioritaire, plutôt qu’un développement simultané de toutes les catégories de véhicules. Concentrer la demande sur des flottes parcourant de longues distances et fortement utilisées peut augmenter la fréquentation des stations, améliorer leur rentabilité et réduire le coût d’approvisionnement. Les organisateurs prévoient de transformer ces propositions en mesures précises, puis de produire un document d’orientation et d’organiser des discussions à l’Assemblée nationale.