Le charbon baisse pour la cinquième séance sur fond de faible demande chinoise
Le charbon a clôturé le 21 septembre à 142,35 dollars la tonne, en recul de 0,63 %, signant une cinquième séance de baisse. La prudence des acheteurs chinois et la faiblesse de la demande sidérurgique menacent les volumes exportés et les recettes de l’Indonésie.
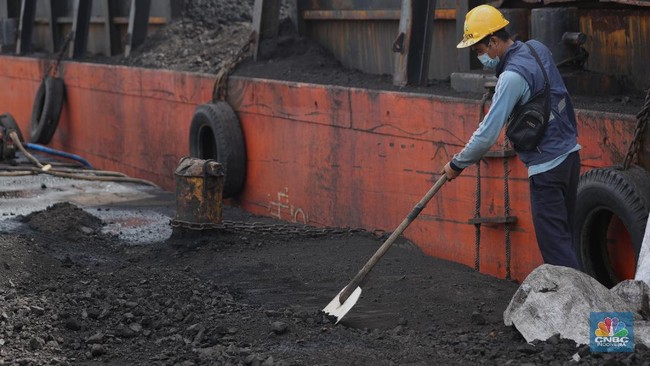
Le charbon enregistre une cinquième baisse consécutive
Le prix du charbon a prolongé son recul lundi 21 septembre 2026, accentuant la pression sur les perspectives de l’Indonésie, premier exportateur mondial de charbon. CNBC Indonesia, citant des données de Refinitiv, a indiqué que le charbon avait clôturé à 142,35 dollars la tonne, en baisse de 0,63 % sur la séance. Il s’agissait de la cinquième journée consécutive de repli.
Les acheteurs chinois restent prudents, tandis que la demande de l’industrie sidérurgique du pays tarde à se renforcer. L’évolution du marché chinois concerne directement l’Indonésie, car la Chine compte parmi les principaux acheteurs de son charbon. Une réduction durable des achats affecterait à la fois les volumes exportés et les prix obtenus par les producteurs indonésiens.
Les conditions de marché ne sont toutefois pas entièrement baissières. L’offre reste tendue dans certaines régions chinoises et les aciéries reconstituent leurs stocks avant les congés nationaux du 1er au 7 octobre. Ces facteurs limitent l’ampleur du recul, sans être suffisamment puissants pour inverser la tendance générale.
Les faibles marges sidérurgiques freinent les achats
Les prix du charbon à coke chinois sont sous pression, les sidérurgistes limitant leurs achats de matières premières. La faiblesse de la demande d’acier et la compression des marges incitent les usines à sélectionner leurs achats, même à l’approche des congés. Selon CNBC Indonesia, le charbon à coke à faible teneur en soufre valait environ 2 550 yuans la tonne à Linfen le 16 septembre.
La reconstitution des stocks des aciéries apporte un soutien temporaire à la demande. Son intensité et sa durée dépendront cependant du redressement éventuel des marges après les congés. Si la rentabilité reste faible, les usines pourraient de nouveau réduire leurs achats une fois leurs besoins immédiats couverts.
Les contraintes d’offre constituent un contrepoids. La reprise de la production dans de grandes régions minières comme le Shanxi reste limitée par les contrôles de sécurité et de conformité. Une production minière restreinte peut empêcher une baisse plus marquée des prix intérieurs du charbon à coke, mais elle ne supprime pas le risque lié à la faiblesse de la consommation d’acier.
Le rythme des importations chinoises devrait ralentir
Les importations maritimes chinoises de charbon thermique sont estimées entre 270 et 290 millions de tonnes pour 2026. Elles ont atteint 187,2 millions de tonnes de janvier à août, selon les chiffres cités par CNBC Indonesia. Pour atteindre la prévision centrale, la Chine devrait importer en moyenne environ 21 à 26 millions de tonnes par mois de septembre à décembre, contre 25,3 millions de tonnes en moyenne en juillet et août.
Des achats plus soutenus pourraient porter les importations annuelles à 300-315 millions de tonnes, mais il s’agit d’un scénario haut et non de la prévision centrale. La différence est importante pour les producteurs et exportateurs indonésiens : le scénario principal implique une demande mensuelle plus faible d’un client essentiel, une concurrence accrue entre cargaisons et un soutien limité des prix d’exportation aux recettes. La tension de l’offre chinoise et la reconstitution des stocks avant les congés peuvent amortir le marché à court terme. Les achats réalisés après les congés donneront une indication plus claire pour les derniers mois de 2026.