L’amélioration des marges soutient la reprise du coton brésilien, mais des contraintes subsistent
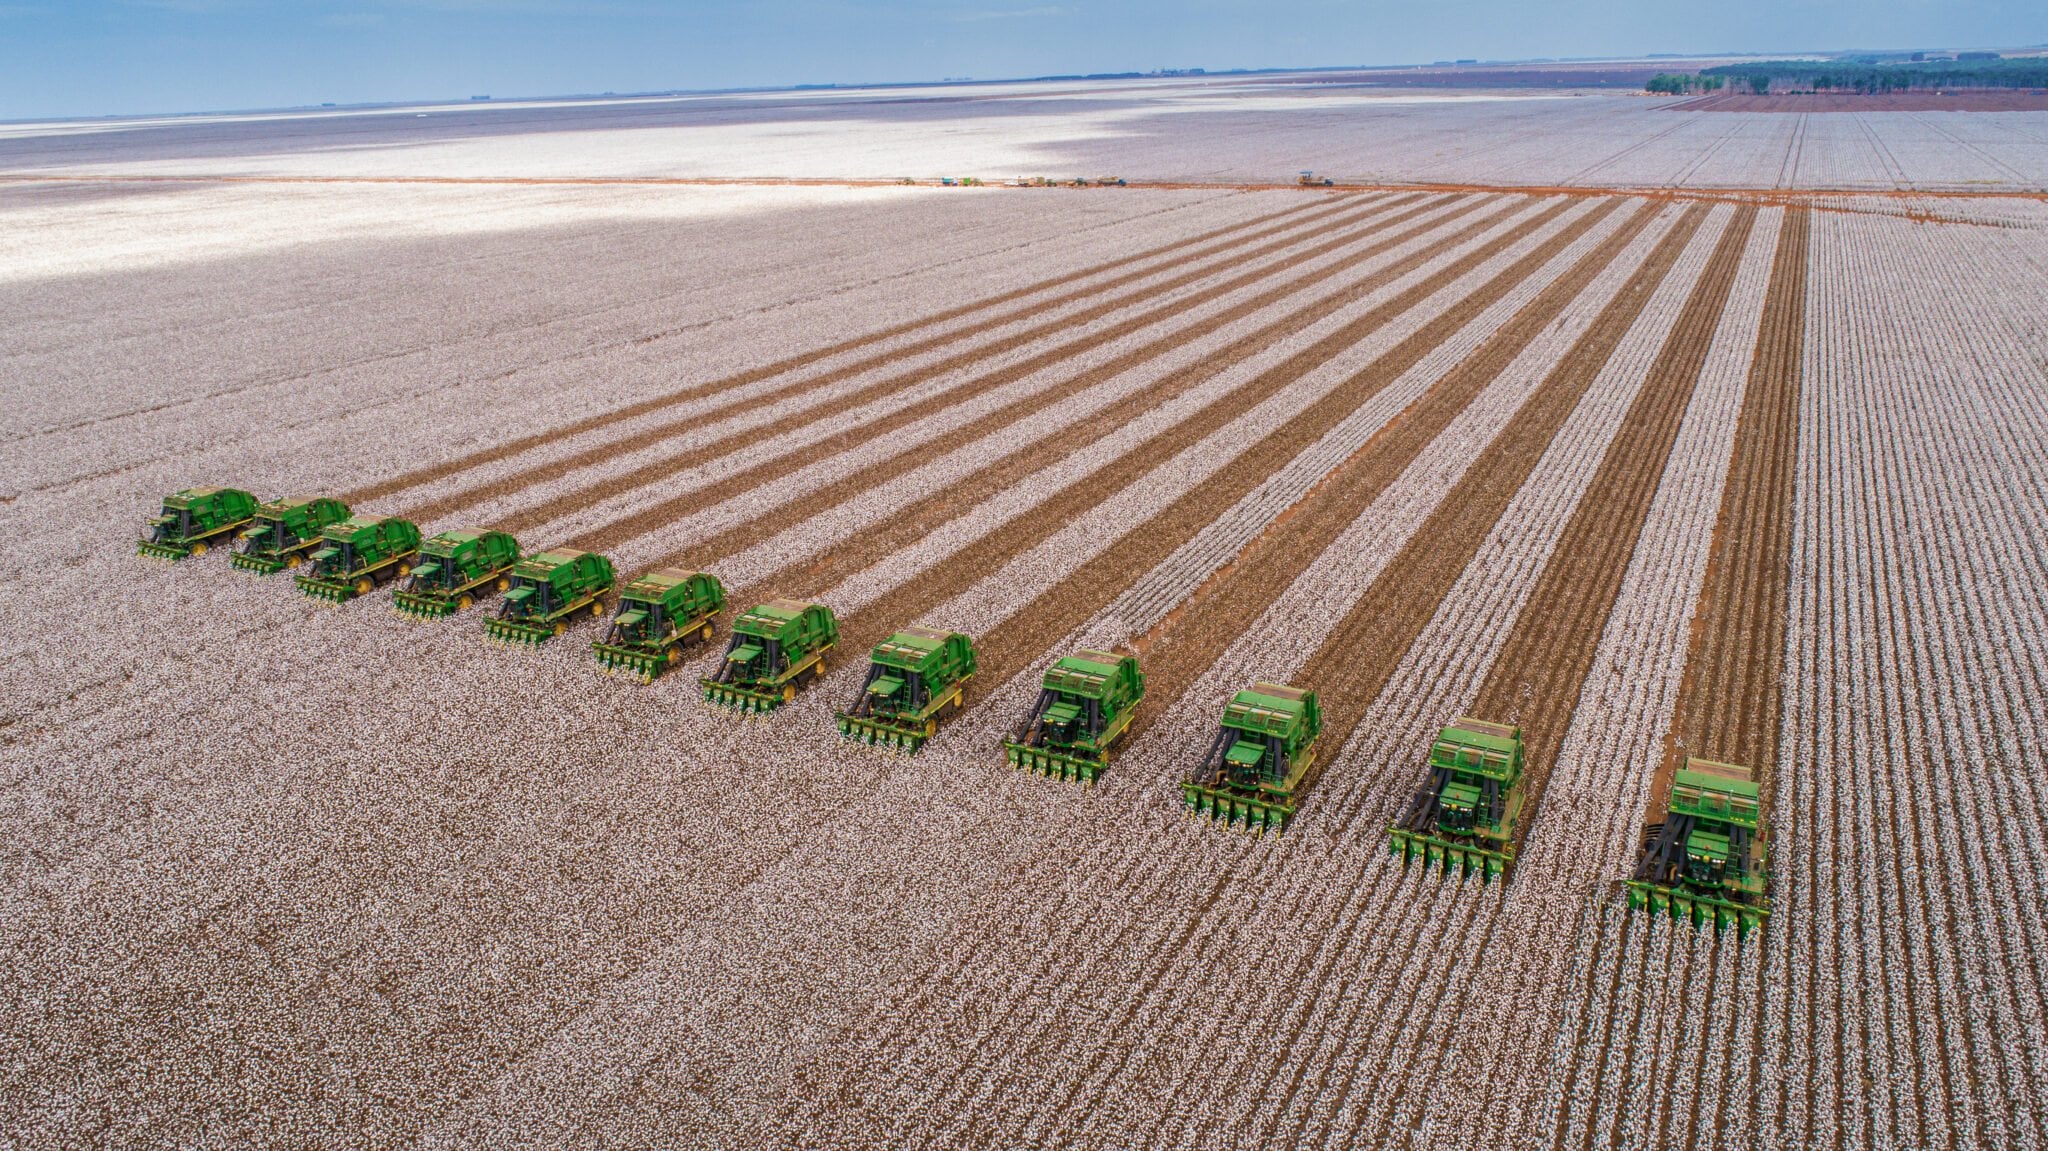
Les surfaces cotonnières brésiliennes pourraient se redresser en 2026/27 grâce à la hausse des prix et des marges. Agroconsult prévoit près de 2,2 millions d’hectares, soit environ 7% de plus, tandis qu’Abrapa table sur une progression de 8% à 10%, sous réserve du financement et du calendrier des semis.
Les prévisions annoncent un rebond des surfaces
La filière cotonnière brésilienne se prépare à une possible reprise des surfaces en 2026/27, après l’amélioration des marges provoquée par la hausse des prix. Agroconsult estime actuellement la superficie à près de 2,2 millions d’hectares, soit une progression d’environ 7%. L’Association brésilienne des producteurs de coton, Abrapa, prévoit pour sa part une hausse de 8% à 10%, selon Notícias Agrícolas.
Cette expansion n’est pas acquise. Les coûts de production, l’accès au crédit, la concurrence du maïs, la fenêtre disponible après la récolte du soja et la météo détermineront les surfaces réellement semées. André Pessoa, directeur général d’Agroconsult, a déclaré lors du Congrès brésilien du coton à Belo Horizonte, dans le Minas Gerais, que les surfaces pourraient retrouver un niveau comparable à celui d’il y a deux campagnes. Le cabinet prévoit une progression proche de 8,5% dans le Mato Grosso, qui repasserait au-dessus de 1,5 million d’hectares, ainsi qu’une hausse dans l’État de Bahia.
Les prix améliorent la marge sans couvrir tous les coûts
Selon Pessoa, l’amélioration ne vient pas d’une baisse marquée des coûts de production. Le renchérissement des engrais, notamment phosphatés, a neutralisé une partie de l’allègement qui aurait pu faire de 2026/27 une campagne moins coûteuse. C’est la récente appréciation du coton qui a amélioré les termes de l’échange pour les producteurs par rapport au premier semestre et à la campagne précédente. Agroconsult juge le Brésil toujours compétitif sur les coûts directs face aux grands concurrents internationaux et prévoit une bonne rentabilité, mais inférieure aux meilleurs niveaux historiques.
Les données de l’Institut d’économie agricole du Mato Grosso, Imea, montrent que la marge de sécurité reste faible. Le prix moyen pondéré négocié jusqu’en août pour le coton 2026/27 atteignait R$ 129,67 par arroba. Il dépassait le seuil du coût opérationnel effectif de R$ 120,06 et celui du coût opérationnel total de R$ 128,20, mais restait inférieur de R$ 17,80 au coût total moyen estimé à R$ 147,47 par arroba. Francisco Queiroz, analyste chez Itaú BBA, a indiqué qu’avec les prix observés en avril, la banque estimait la marge agricole à près de 25%. Après le redressement des cours, elle a dépassé 30%.
Le coton concurrence le maïs pour les terres et les capacités
Dans le Mato Grosso, le coton est généralement cultivé en deuxième récolte et concurrence directement le maïs après le soja. Une précédente étude de l’Imea et de la chambre technique CPA-MT a évalué l’EBITDA du système soja-coton à R$ 4 273,64 par hectare, soit 258,61% de plus que celui du système soja-maïs. Queiroz considère également que la combinaison soja-coton offre actuellement une meilleure rémunération. La rotation, les sols, le climat et les infrastructures propres à chaque exploitation continuent toutefois de peser sur la décision.
Gustavo Piccoli, président d’Abrapa, a souligné que les producteurs historiques disposent déjà d’investissements en machines, équipements et égrenage, ce qui facilite le maintien et une éventuelle expansion. La superficie finale dépendra néanmoins du déroulement de la campagne de soja et de la fenêtre réellement disponible pour la deuxième culture. Le dirigeant de Syngenta Leandro Bessa constate lui aussi une volonté accrue d’expansion, mais les infrastructures spécialisées et les exigences technologiques du coton en limitent la vitesse. BASF se montre plus prudente : son responsable du développement de marché, Dyogo Fonseca, prévoit une stabilité plutôt qu’une hausse. Ces divergences montrent que les prix ont renforcé les intentions, mais que le financement, les capacités opérationnelles et les conditions de semis décideront de leur concrétisation.
