Los exportadores vietnamitas de fertilizantes ganan terreno por el choque energético en Oriente Medio
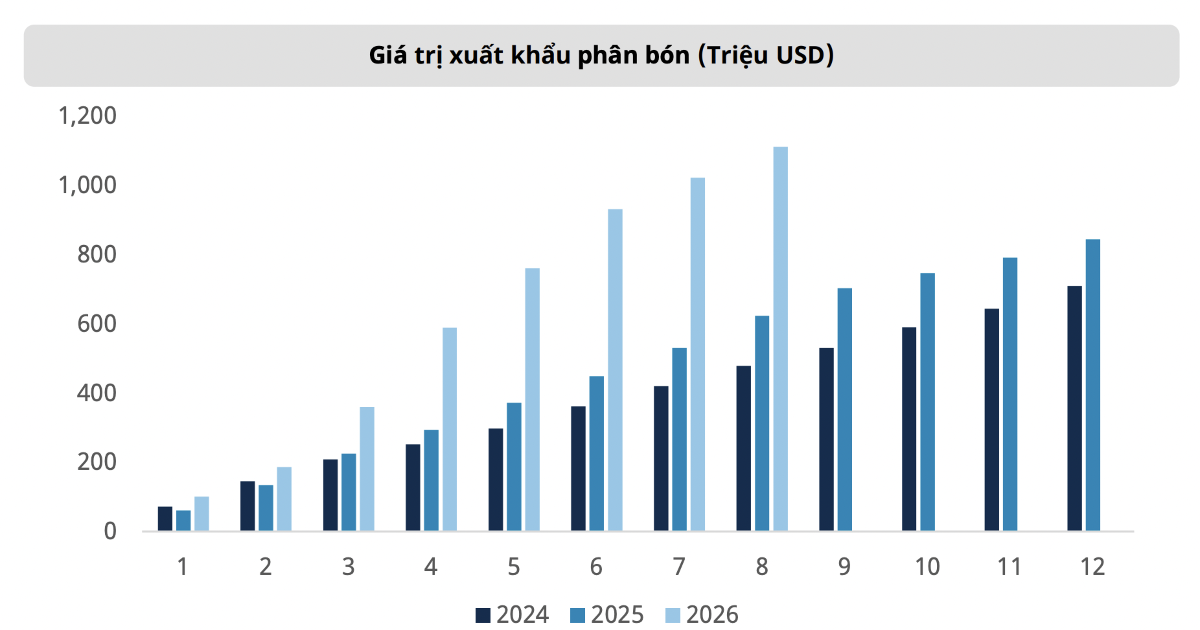
La escalada en Oriente Medio ha llevado el Brent a 107,6 dólares por barril y el gas TTF europeo a unos 82,8 euros por MWh, cerca de diez veces el Henry Hub estadounidense. Con el 34 % del comercio mundial de urea y el 49 % del azufre pasando por el estrecho de Ormuz, Mirae Asset prevé un déficit de urea a corto plazo. Vietnam exportó 2,05 millones de toneladas de fertilizantes por 1.110 millones de dólares en ocho meses.
La tensión en Oriente Medio mantiene bajo presión a los mercados energéticos y separa la curva de costes de los productores de fertilizantes nitrogenados, lo que abre margen exportador a los fabricantes vietnamitas, según una valoración de Mirae Asset difundida por VnEconomy.
En su informe de septiembre de 2026, la Administración de Información Energética de Estados Unidos (EIA) elevó su previsión del precio medio del Brent para el segundo semestre hasta unos 90 dólares por barril, 8 dólares por barril por encima de la estimación del mes anterior. El precio real va muy por delante: el Brent alcanzó los 107,6 dólares por barril el 15 de septiembre, tras la interrupción del oleoducto Este-Oeste de Arabia Saudí y la fuerte caída del tráfico de buques por el estrecho de Ormuz. La EIA no espera que la producción y las exportaciones de crudo de la región se normalicen antes del segundo trimestre de 2027.
El gas separa la curva de costes mundial
El gas europeo TTF subió hasta unos 82,8 euros por MWh el 15 de septiembre de 2026, un 34 % más en un mes y más de un 156 % interanual. Al tipo de cambio actual equivale a unos 28 dólares por MMBtu, cerca de diez veces la referencia estadounidense Henry Hub. VnEconomy atribuye el avance a la interrupción del suministro de GNL de Oriente Medio, al riesgo de navegación por Ormuz, a incidencias en el suministro noruego y a la compra para almacenamiento antes del invierno. Los precios del gas en Estados Unidos se mantienen relativamente estables gracias a la abundante producción interna, mientras que los compradores europeos y asiáticos asumen la prima de riesgo.
El gas es el principal coste variable en la producción de amoníaco y urea. A estos niveles las plantas europeas pierden competitividad y crece la presión para recortar producción, lo que sostiene la demanda de importación de nitrogenados. A ello se suma la suspensión durante un año de los aranceles de importación de determinados productos nitrogenados, amoníaco y urea, destinada a reducir los costes de los agricultores y diversificar las fuentes de suministro.
Un tercio del comercio de urea pasa por Ormuz
Oriente Medio ocupa una posición estructuralmente decisiva en el suministro de fertilizantes. El volumen que atraviesa el estrecho de Ormuz representa aproximadamente:
- el 34 % del comercio mundial de urea
- el 23 % del amoníaco
- el 18 % del MAP y el DAP
- el 49 % del azufre
Tras una recuperación parcial a mitad de año, el riesgo de transporte volvió a dispararse en septiembre. Reuters informó de que solo cuatro buques de carga cruzaron el estrecho de Ormuz el 14 de septiembre, frente a unos 125 tránsitos diarios antes de la guerra. El azufre, insumo clave del procesado de fosfatos, ha corregido desde su máximo de junio pero sigue caro: unos 1.038 dólares por tonelada en China, un 216 % más interanual, con 1.000 dólares por tonelada en Oriente Medio y 1.025 dólares por tonelada en Canadá, un 251 % y un 269 % más respectivamente. Mirae Asset sostiene que la suma de estos factores está generando una escasez de urea a corto plazo que favorece a los productores exportadores de todo el mundo.
La capacidad excedente encuentra un mercado tensionado
La estructura de oferta y demanda de Vietnam es peculiar: la producción de urea supera las necesidades internas, mientras el país sigue dependiendo de importaciones de otros fertilizantes y materias primas. La demanda interna de urea ronda los 1,8 millones de toneladas anuales frente a unos 2,6 millones de toneladas de capacidad instalada en cuatro grandes plantas, un excedente teórico de unos 0,8 millones de toneladas.
Los datos de exportación ya reflejan el mercado más estrecho. En los primeros ocho meses de 2026 Vietnam vendió al exterior unos 2,05 millones de toneladas de fertilizantes por más de 1.110 millones de dólares, un 36,6 % más en volumen y un 78,2 % más en valor interanual. El precio medio de exportación alcanzó unos 542 dólares por tonelada, con un alza cercana al 30,5 %.
Mirae Asset señala como principales beneficiarios a los productores con oferta de origen y capacidad exportadora, DCM y DPM. Ambos siguen ganando con los precios altos de la urea y el suministro estable de gas doméstico, que preserva su ventaja de costes frente a competidores europeos y asiáticos. DCM está más expuesto a la demanda exportadora, mientras DPM mantiene una posición más fuerte en el mercado interno y una gama de productos más amplia. Las perspectivas a corto plazo son positivas, pero el encarecimiento del petróleo y la ampliación de la oferta de urea china podrían estrechar los márgenes.