El sector de la naranja en Italia se contrae ante el menor consumo y la presión importadora
La reducción de la superficie y los rendimientos, el aumento de costes, la debilidad del consumo y el poder de la distribución presionan al sector italiano. Las importaciones superan las 153.000 toneladas y solo se exporta el 5-7 % de la producción nacional.
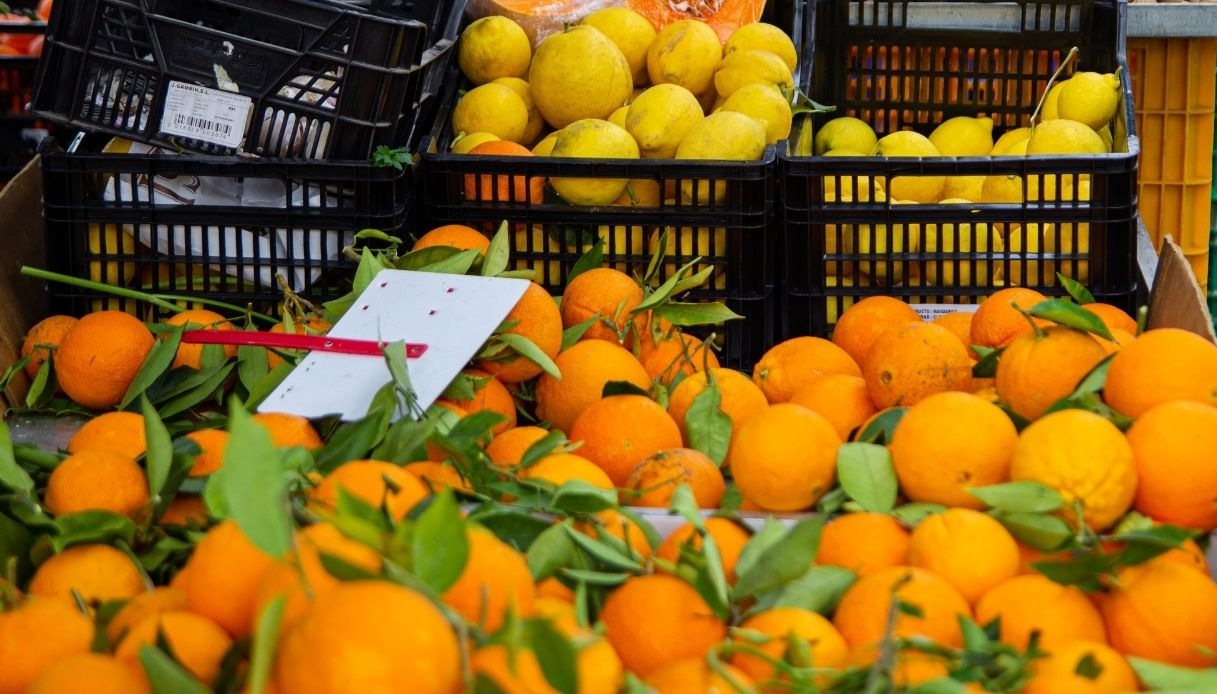
La debilidad productiva va más allá de las malas cosechas
La industria italiana de la naranja atraviesa una contracción prolongada. La superficie de cultivo y los rendimientos disminuyen, mientras aumentan los costes, se debilita el consumo interno y gana fuerza la competencia extranjera. QuiFinanza, que cita un informe de producción agraria de Istat publicado el 4 de septiembre de 2026, señala que entre 2006 y 2025 se redujeron tanto los terrenos dedicados a los naranjos como su productividad.
La tendencia tiene consecuencias más allá de las regiones agrícolas italianas. El país produce el 30,5 % de todas las naranjas cultivadas en la UE27, casi un tercio del total comunitario. Sus plantaciones también sostienen empleo en la recolección, la transformación, la logística y las industrias alimentarias relacionadas. Una mayor contracción amenaza por tanto los ingresos agrarios y el empleo en zonas que ya presentan fragilidad económica.
La presión ya no procede únicamente de las campañas difíciles o del clima adverso. Los productores afrontan costes operativos más altos y un mercado en el que las explotaciones dispersas tienen dificultades para negociar con grandes compradores. Si la rentabilidad sigue siendo insuficiente, mantener las plantaciones actuales y renovar los árboles resultará cada vez más complicado.
Las compras se alejan del máximo de la pandemia
La demanda interna ha retrocedido con fuerza desde el auge del consumo de cítricos durante la pandemia. Los cálculos de CSO Italy basados en datos de YouGov sitúan las compras minoristas de naranja en unas 344.000 toneladas en 2024. El volumen fue un 3 % inferior al de 2023 y un 33 % menor que en 2020, cuando superó las 490.000 toneladas.
El repunte anterior estuvo respaldado por el interés por la vitamina C y la alimentación saludable, pero fue temporal. En 2020, el 80 % de los hogares italianos compró naranjas a lo largo del año; actualmente la proporción ha bajado al 71 %. Los consumidores gastan más, pero compran menos, de modo que el incremento de los precios no compensa la pérdida de volumen físico en la cadena.
La estructura comercial añade presión. La gran distribución concentra aproximadamente el 80 % del volumen total de naranja. Los supermercados siguen siendo el principal canal, aunque sus ventas por volumen cayeron un 5 % en 2024, mientras los establecimientos de descuento crecieron un 10 %. La competencia se centra cada vez más en precio, promociones y condiciones de suministro, ámbitos en los que las empresas citrícolas italianas no siempre cuentan con suficiente poder negociador.
Las importaciones cubren parte del déficit
Italia importa algo más de 153.000 toneladas de naranjas, alrededor del 10 % del producto disponible anualmente en el mercado nacional. Según QuiFinanza, España, Egipto y otro proveedor principal recogido en los datos de CSO aportaron conjuntamente casi el 80 % de las importaciones. El texto disponible de la fuente no incluye un desglose completo por países.
En 2025, los envíos de estos tres proveedores superaron las 88.000 toneladas, un 18 % más que en 2024. Las entregas españolas aumentaron un 55 %, mientras las procedentes de Egipto disminuyeron un 8 %. Los datos muestran que la fruta extranjera puede ganar terreno cuando la producción italiana tiene dificultades para cumplir las exigencias del mercado en volumen, precio y regularidad de suministro.
Italia continúa exportando naranjas, pero las ventas exteriores solo representan el 5-7 % de la producción nacional. Con la demanda interna a la baja y las importaciones manteniendo un papel relevante, los productores sufren presión por ambos lados. El principal riesgo es que cultivar naranjas deje de ser rentable en regiones donde esta actividad ha sostenido históricamente la agricultura, la transformación y el empleo local.
