El mineral de hierro cae más de un 1 % en China por los márgenes y los inventarios
El mineral de hierro cayó más de un 1 % en China, mientras el encarecimiento del carbón coquizable presionaba los márgenes siderúrgicos. El aumento de los inventarios y la recuperación de los embarques reforzaron las expectativas de una oferta suficiente.
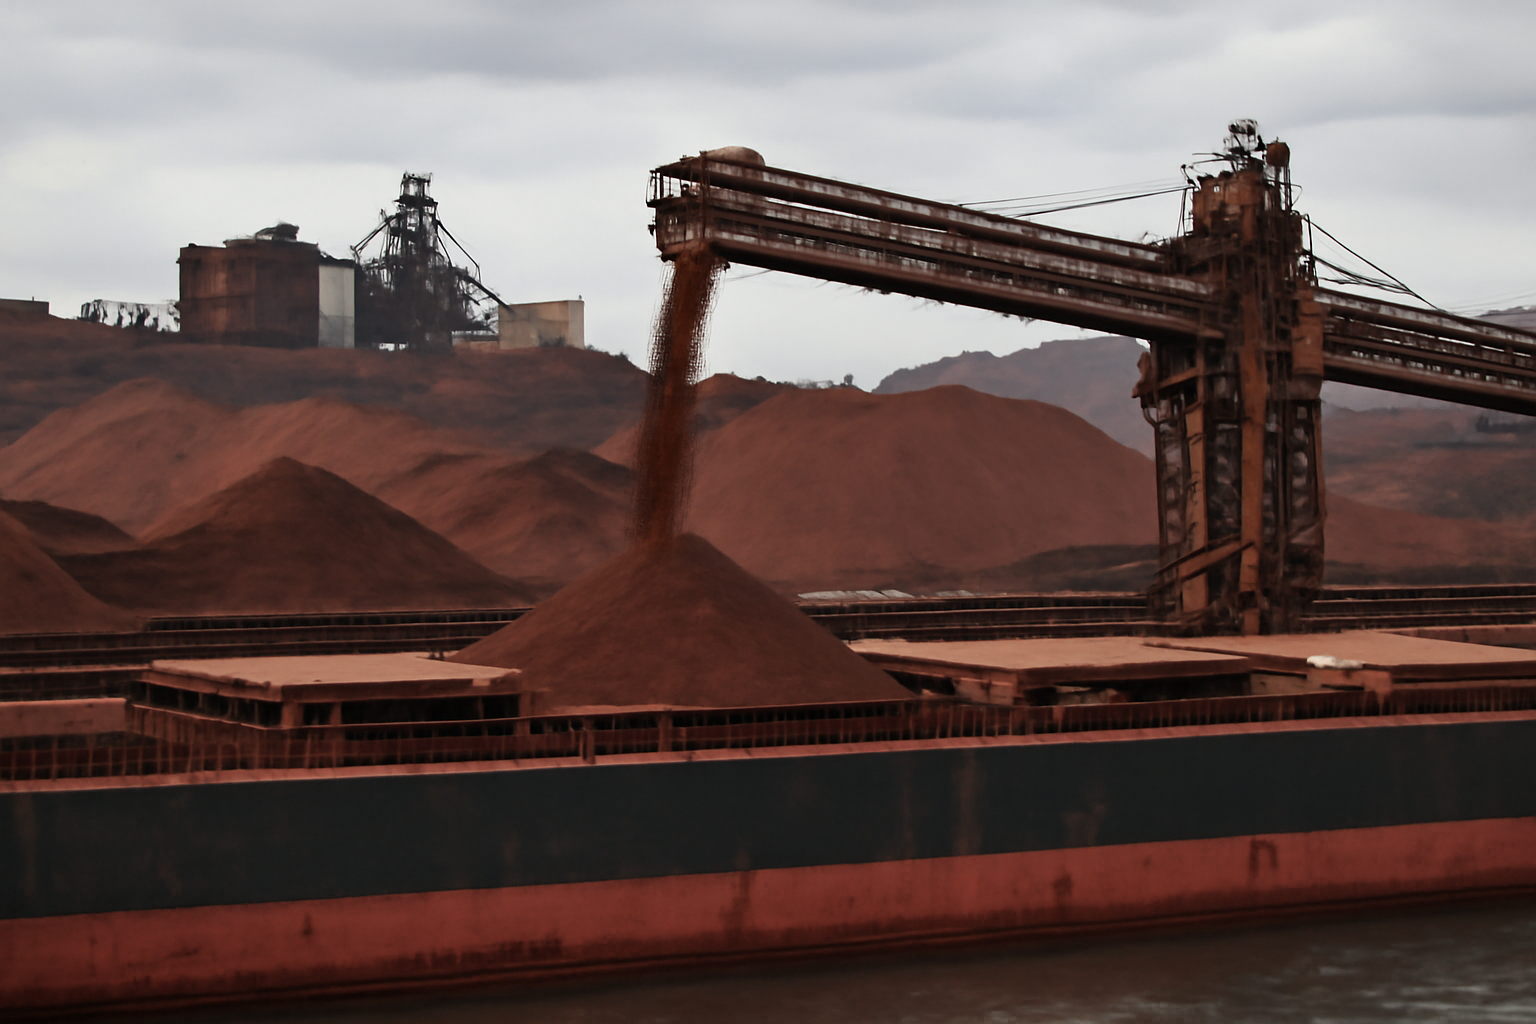
El aumento de costes presiona a las siderúrgicas
Los precios del mineral de hierro cayeron más de un 1 % en China ante el aumento del coste del carbón coquizable, el crecimiento de los inventarios y la recuperación de los embarques. El descenso refleja tanto el deterioro de la economía de los compradores como las expectativas de que la oferta seguirá siendo suficiente.
El carbón coquizable es un insumo esencial para fabricar acero en altos hornos. Cuando su precio sube, los costes de producción aumentan incluso si las cotizaciones del acero y del mineral de hierro permanecen estables. Esto reduce el margen de las siderúrgicas y las lleva a comprar materias primas con mayor cautela, especialmente cuando sus existencias ya están creciendo.
La presión sobre los márgenes es un elemento central del movimiento reciente. La demanda de mineral no depende únicamente de la producción de acero, sino también de la rentabilidad de transformar las materias primas en productos terminados. Con márgenes reducidos, las plantas tienen menos incentivos para aceptar precios más altos o reponer inventarios de forma agresiva. El mercado al contado puede debilitarse antes de que aparezca un cambio material en la producción.
Los inventarios reducen la urgencia de comprar
El aumento de las existencias de mineral añade presión. Unos inventarios mayores permiten a las acerías elegir mejor el momento de sus compras y reducen la necesidad de asegurar cargamentos adicionales. Para los operadores, la acumulación puede indicar que el material llega más rápido de lo que se consume o que los compradores son más selectivos.
La evolución de los inventarios también modifica el equilibrio entre importadores y vendedores. Los compradores con reservas suficientes pueden esperar precios más favorables, mientras que proveedores y operadores afrontan más competencia para colocar sus cargamentos. Esta dinámica puede amplificar las caídas cuando los márgenes siderúrgicos ya son débiles.
El crecimiento de las existencias no implica necesariamente una reducción de la producción de acero. También puede responder al calendario de embarques, las llegadas a puerto o decisiones de reposición más lentas. Sin embargo, la combinación actual de mayores inventarios y márgenes de transformación más estrechos pesa sobre las compras previstas a corto plazo.
La recuperación de los embarques apunta a una oferta suficiente
La recuperación de los embarques reforzó la percepción de que habrá abundante mineral de hierro. La disponibilidad de cargamentos marítimos es relevante para China porque su industria siderúrgica depende en gran medida del mineral transportado por mar. Cuando los envíos se recuperan al mismo tiempo que aumentan los inventarios, los compradores tienen menos motivos para pagar una prima por entrega inmediata.
Para productores y exportadores, la caída demuestra la sensibilidad del mercado a la rentabilidad de las siderúrgicas chinas. La recuperación de la oferta puede añadir presión sobre los precios si las plantas afrontan simultáneamente mayores costes de combustible y materias primas. Los operadores deben vigilar tanto el flujo de mineral hacia China como los márgenes de quienes lo consumen.
Un descenso superior al 1 % no define por sí solo una tendencia de largo plazo. La señal inmediata es clara: el carbón coquizable más caro limita la capacidad de compra, los inventarios reducen la urgencia y la recuperación de los embarques sostiene la expectativa de una oferta suficiente. Una mejora duradera de la demanda requeriría mayores márgenes siderúrgicos o una reducción de las existencias.