La incertidumbre regulatoria y la competencia por capital global frenan la inversión petrolera en Indonesia
El potencial de hidrocarburos de Indonesia no se traduce de forma automática en inversión: los inversores exigen certeza regulatoria, permisos ágiles y plazos cortos entre el descubrimiento y el inicio de producción. Analistas y compañías como bp y ExxonMobil señalan que los proyectos compiten por capital global en rentabilidad, riesgo y certeza de ejecución.
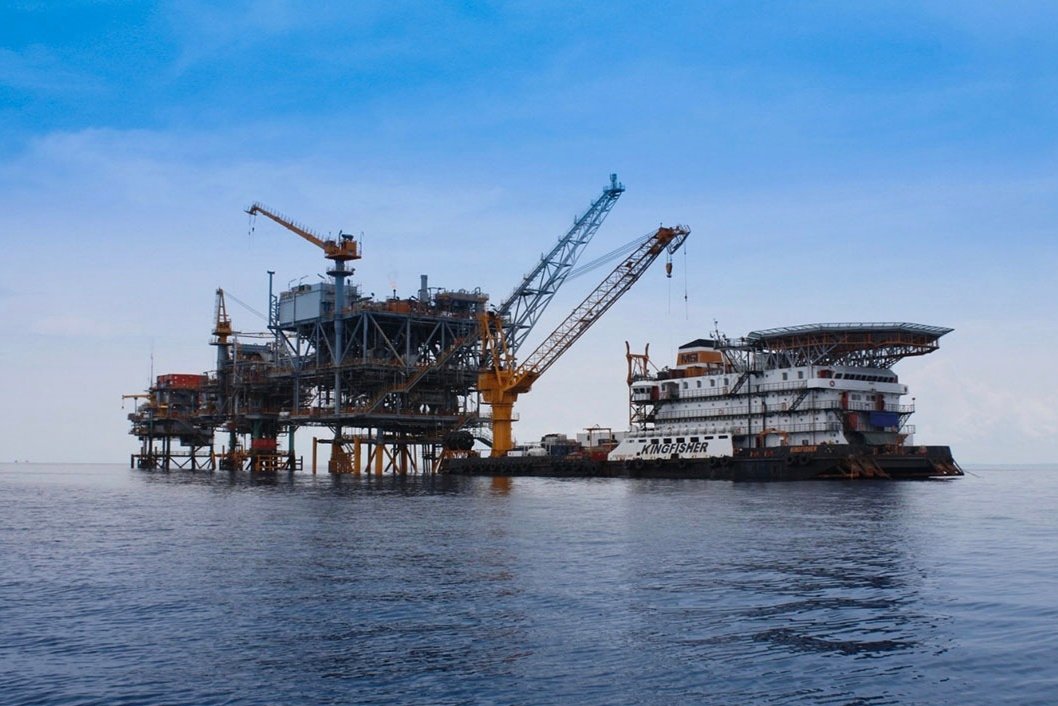
El sector upstream de petróleo y gas de Indonesia sigue atrayendo el interés de las compañías internacionales, pero las reservas en el subsuelo no bastan por sí solas para captar capital, según un reporte de Jejak Kata. Los inversores buscan certeza en la regulación y los permisos, y la garantía de que el proyecto producirá conforme a la economía con la que fue aprobado.
Pri Agung Rakhmanto, analista de petróleo y gas de la Universitas Trisakti y fundador del ReforMiner Institute, afirmó el miércoles 16 de septiembre de 2026 que la competitividad de la inversión upstream está determinada por dos tipos de riesgo.
Dos tipos de riesgo
- Riesgo del subsuelo: la incertidumbre de encontrar y desarrollar reservas.
- Riesgo de superficie: política, burocracia, infraestructura y certeza de mercado.
“Por el lado del riesgo del subsuelo, estamos entre los tres o cuatro primeros de Asia-Pacífico”, dijo Pri Agung. El potencial de recursos del país es grande, añadió, pero debe sostenerse con un clima de inversión capaz de competir con otros países de la región. La certeza política, la dirección económica, la regulación y los permisos entran en los cálculos de los inversores.
Compañías internacionales como Eni, Petronas y Mubadala siguen viendo a Indonesia como un destino potencial de inversión, informó Jejak Kata. El desafío es convertir ese interés en decisiones de inversión y proyectos que realmente avancen. La cuestión no es solo si se encuentra petróleo, sino con qué rapidez puede producirse.
Del descubrimiento al arranque
Pri Agung subrayó el intervalo entre un descubrimiento y el inicio de la producción. Cuanto más largo es el plazo, mayor es la presión sobre la economía del proyecto y sobre la percepción de los inversores.
“Cuanto más tarda el camino del descubrimiento al arranque, más negativa es la señal y menor es el valor económico del proyecto para el inversor”, señaló. El gobierno ha introducido varias mejoras fiscales, pero la competencia por el capital global no conoce fronteras y los proyectos indonesios se comparan con alternativas en otros países. Por eso el éxito de la política no puede medirse solo por el volumen de inversión que ingresa, sino también por el aumento de reservas, producción y lifting.
Las operadoras apuestan por la alianza
Kathy Wu, presidenta regional de bp para Asia-Pacífico, sostuvo que la alianza estratégica con el gobierno es una pieza importante para construir confianza inversora. A su juicio, los proyectos en Indonesia deben ser competitivos en tasa de retorno, riesgo, certeza de ejecución y materialización de los resultados de la inversión.
Wade Floyd, presidente de ExxonMobil Indonesia, expresó una visión similar y se refirió a los 128 años de la compañía en Indonesia, incluida su participación en el desarrollo del campo Banyu Urip, en el bloque Cepu. “Nuestra larga historia se ha construido sobre la alianza y la colaboración”, dijo Floyd.
Proyectos bajo seguimiento
Proyectos estratégicos como Abadi Masela y North Hub/Geng North–Gehem, junto con la exploración de los contratistas de contratos de cooperación (KKKS), forman parte de la agenda de desarrollo del upstream. Esos proyectos requieren acompañamiento en cada etapa para que los planes de inversión no se queden en el papel.
El tema fue uno de los puntos tratados en el FOREK Hulu Migas 2026, un foro que reúne a gobierno, industria, inversores y otros actores para discutir el fortalecimiento del ecosistema de inversión.
La competitividad del upstream no descansa en una sola política. Los esquemas contractuales, los incentivos fiscales, la tecnología, la infraestructura, la certeza de mercado y la velocidad de decisión están entrelazados. La medida final no es el capital comprometido, sino las reservas y la producción que se suman, el mayor lifting, el crecimiento de los ingresos del Estado y un beneficio económico más amplio. Para el gobierno y la industria la tarea es acortar la distancia entre potencial y producción: en la disputa por el capital global, las reservas que siguen bajo tierra no son por sí solas una razón para que el inversor espere.