Indonesia planea ampliar su producción de aluminio ante las disrupciones por la guerra con Irán
Indonesia pretende elevar su producción de aluminio desde cerca de 1 millón de toneladas en 2025 hasta 14,5 millones en 2030. La expansión podría requerir 32 centrales cautivas de carbón, con mayores riesgos para las emisiones y las reservas de bauxita.
Las disrupciones en Oriente Medio elevan el precio
Indonesia busca ampliar su producción de aluminio mientras la guerra con Irán altera el suministro mundial e impulsa los precios, según una publicación de detikcom. Los productores del Sudeste Asiático podrían captar parte del mercado abastecido habitualmente por Oriente Medio, región que representa cerca del 9 % de la producción mundial. Fastmarkets prevé que su producción caiga un 44 % este año frente a 2025.
La escasez de energía obligó a Emirates Global Aluminium a cancelar varios acuerdos, mientras Qatar Aluminium Ltd. redujo la producción. Los ataques iraníes también dañaron instalaciones de Aluminium Bahrain. Antes de la guerra, el aluminio cotizaba entre 3.150 y 3.250 dólares por tonelada. En junio alcanzó 3.780 dólares y ahora se sitúa alrededor de 3.400 dólares.
Andy Farida, de Fastmarkets, señaló que la incertidumbre está llevando a los consumidores finales a buscar proveedores alternativos y acelerando la aparición de Indonesia como posible origen. La oportunidad es considerable para fundiciones e inversores, pero aprovecharla exigirá ampliar con extraordinaria rapidez la minería, el refinado, la generación eléctrica y la capacidad de metal primario.
Los objetivos requieren nueva generación eléctrica
Según el Centre for Research on Energy and Clean Air, Indonesia quiere cuadruplicar la producción de alúmina hasta 32,5 millones de toneladas al final de la década. La producción de aluminio debería subir desde cerca de 1 millón de toneladas en 2025 hasta 14,5 millones en 2030. La cadena comienza con la extracción de bauxita, continúa con su refinado en alúmina y termina con una fundición que consume grandes cantidades de electricidad.
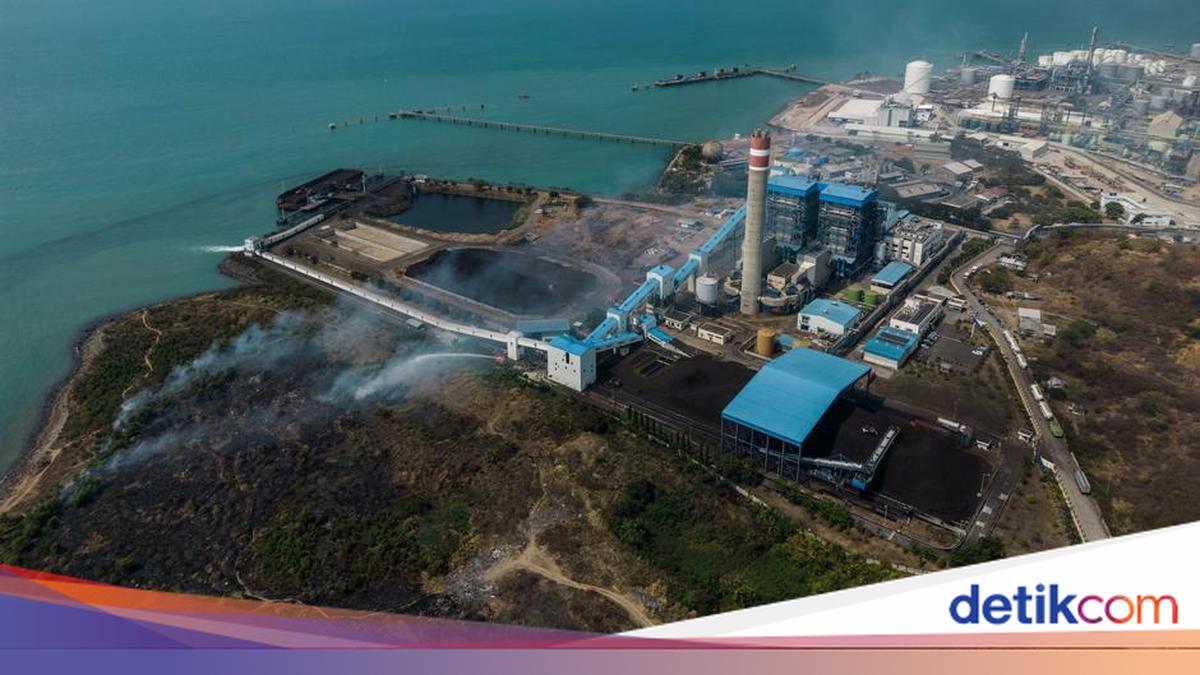
CREA ha identificado 32 proyectos de generación a carbón fuera de la red que se estudian específicamente para abastecer fundiciones de aluminio. Estas centrales cautivas permitirían iniciar los proyectos con mayor rapidez que las instalaciones hidroeléctricas, que requieren más tiempo y costes superiores, según Putra Adhiguna, del Energy Shift Institute. La estrategia, sin embargo, contradice el compromiso indonesio de reducir el uso de carbón.
La información pública sobre las emisiones de estas centrales sigue siendo limitada, según Syahdiva Moezbar, de CREA. El World Economic Forum estima que la industria del aluminio ya genera cerca del 2 % de las emisiones mundiales anuales de gases de efecto invernadero, equivalente a unos 1.100 millones de toneladas de dióxido de carbono equivalente. Muhammad Al Amin, de WALHI, advirtió además que más generación cautiva a carbón podría agravar la niebla tóxica en ciudades del Sudeste Asiático, incluida Yakarta.
El capital chino respalda la expansión
Empresas chinas han invertido en cerca de tres cuartas partes de los proyectos de aluminio previstos en Indonesia. CREA calcula que la inversión china actual en el sector asciende a 5.500–6.000 millones de dólares y espera que alcance 30.000 millones en 2030. Adhiguna relacionó la llegada de compañías chinas a Indonesia con las restricciones a la producción nacional de aluminio introducidas por China en 2017.
Indonesia clasifica el aluminio y el níquel como minerales de transición porque pueden utilizarse en tecnologías como baterías para vehículos eléctricos y paneles solares. Los grupos ambientales cuestionan esa categoría cuando el procesamiento depende del carbón y no está claro el uso final de los metales. La disponibilidad de recursos constituye otro límite: CREA estima que las reservas indonesias de bauxita podrían agotarse en menos de 12 años si todos los proyectos previstos operan en 2030. Productores e inversores deberán equilibrar la oportunidad creada por los altos precios con los riesgos de largo plazo ligados al combustible, las emisiones y las materias primas.