HLIB prevé que la oferta ajustada sostenga el aceite de palma en el segundo semestre de 2026
Hong Leong Investment Bank prevé que el aceite de palma crudo mantenga precios elevados durante el segundo semestre de 2026 por la menor disponibilidad y la resistencia de la demanda. El banco mantuvo sus supuestos medios en RM4.450 por tonelada para 2026 y RM4.300 para 2027.
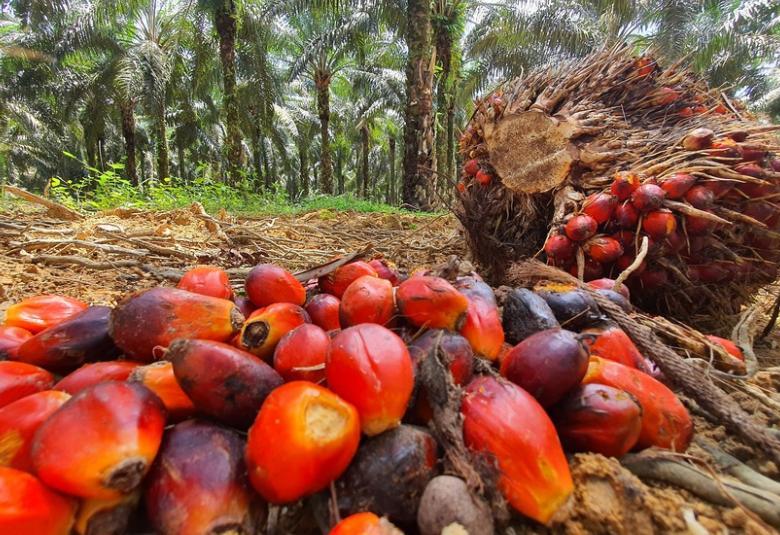
La menor disponibilidad sostiene las perspectivas
Los precios del aceite de palma crudo seguirán previsiblemente elevados durante el segundo semestre de 2026, ante una oferta más ajustada y una demanda resistente, según HLIB Research. DagangNews informó que la firma mantuvo su recomendación de “sobreponderar” el sector de plantaciones, así como sus supuestos de precio medio del aceite de palma crudo: RM4.450 por tonelada en 2026 y RM4.300 por tonelada en 2027.
La previsión respalda las perspectivas de beneficios de las empresas de plantaciones, aunque sus resultados seguirán siendo sensibles a los movimientos de la materia prima. HLIB calcula que cada variación de RM100 por tonelada en su supuesto de precio medio modificaría entre un 3% y un 8% las ganancias de las compañías bajo cobertura. El intervalo refleja la importancia de los precios efectivos de venta cuando la evolución productiva continúa siendo desigual.
La recuperación productiva sigue siendo desigual
Las compañías de plantaciones cubiertas por HLIB cumplieron en general las expectativas durante el segundo trimestre de 2026. Cinco de las seis empresas presentaron resultados acordes con las previsiones. El beneficio subyacente conjunto del sector aumentó un 1% frente al trimestre anterior, hasta RM861 millones, gracias a la recuperación estacional de la producción de racimos de fruta fresca y a los mayores precios efectivos de los productos de palma.
La producción de racimos de fruta fresca, sin embargo, ofreció un panorama mixto. Tres de las seis compañías cubiertas por el banco registraron menores volúmenes durante el trimestre. HLIB atribuyó los descensos a cambios en los patrones de cosecha, mientras que JPG también sufrió el efecto de una intensa actividad de replantación. Estas limitaciones indican que el encarecimiento de la materia prima no generará el mismo crecimiento de volumen y beneficios para todos los productores.
Clima seco y demanda de derivados
HLIB también señaló unas condiciones cada vez más secas desde junio por la persistencia del fenómeno de El Niño. La sequedad ha sido más pronunciada en Indonesia que en Malasia. El banco considera que todavía es pronto para determinar el impacto sobre la productividad de las plantaciones, pero advirtió que el clima seco podría reducir con retraso el rendimiento de los racimos de fruta fresca. El momento y la magnitud del efecto serán relevantes para productores y compradores, dado el papel central de Indonesia y Malasia en la oferta mundial.
Las condiciones mejoran en las actividades transformadoras, sobre todo en los productos oleoquímicos. HLIB indicó que el segmento se recuperó tanto en términos trimestrales como interanuales, debido a que las interrupciones de la cadena petroquímica vinculadas a las tensiones en Oriente Medio reforzaron la demanda de oleoquímicos. La competencia de los productores indonesios sigue siendo intensa, pero la reposición de inventarios ante la incertidumbre geopolítica y los preparativos para la aplicación del Reglamento de la Unión Europea sobre Deforestación sostendrán previsiblemente la demanda a corto plazo. HLIB mantuvo a IOI Corp Bhd y Hap Seng Plantations Holdings Bhd como sus valores preferidos, con precios objetivo de RM5,10 y RM2,80, respectivamente.
