Los envíos mundiales de PC caen un 20,1% hasta 62,7 millones en el tercer trimestre
Los envíos mundiales de PC disminuyeron un 20,1% interanual, hasta 62,7 millones de unidades, en el tercer trimestre de 2026, según datos de IDC recogidos por gagadget.de. El exceso de inventario y la debilidad de la demanda reducen los volúmenes, pero el encarecimiento de la memoria y el almacenamiento limita las rebajas.
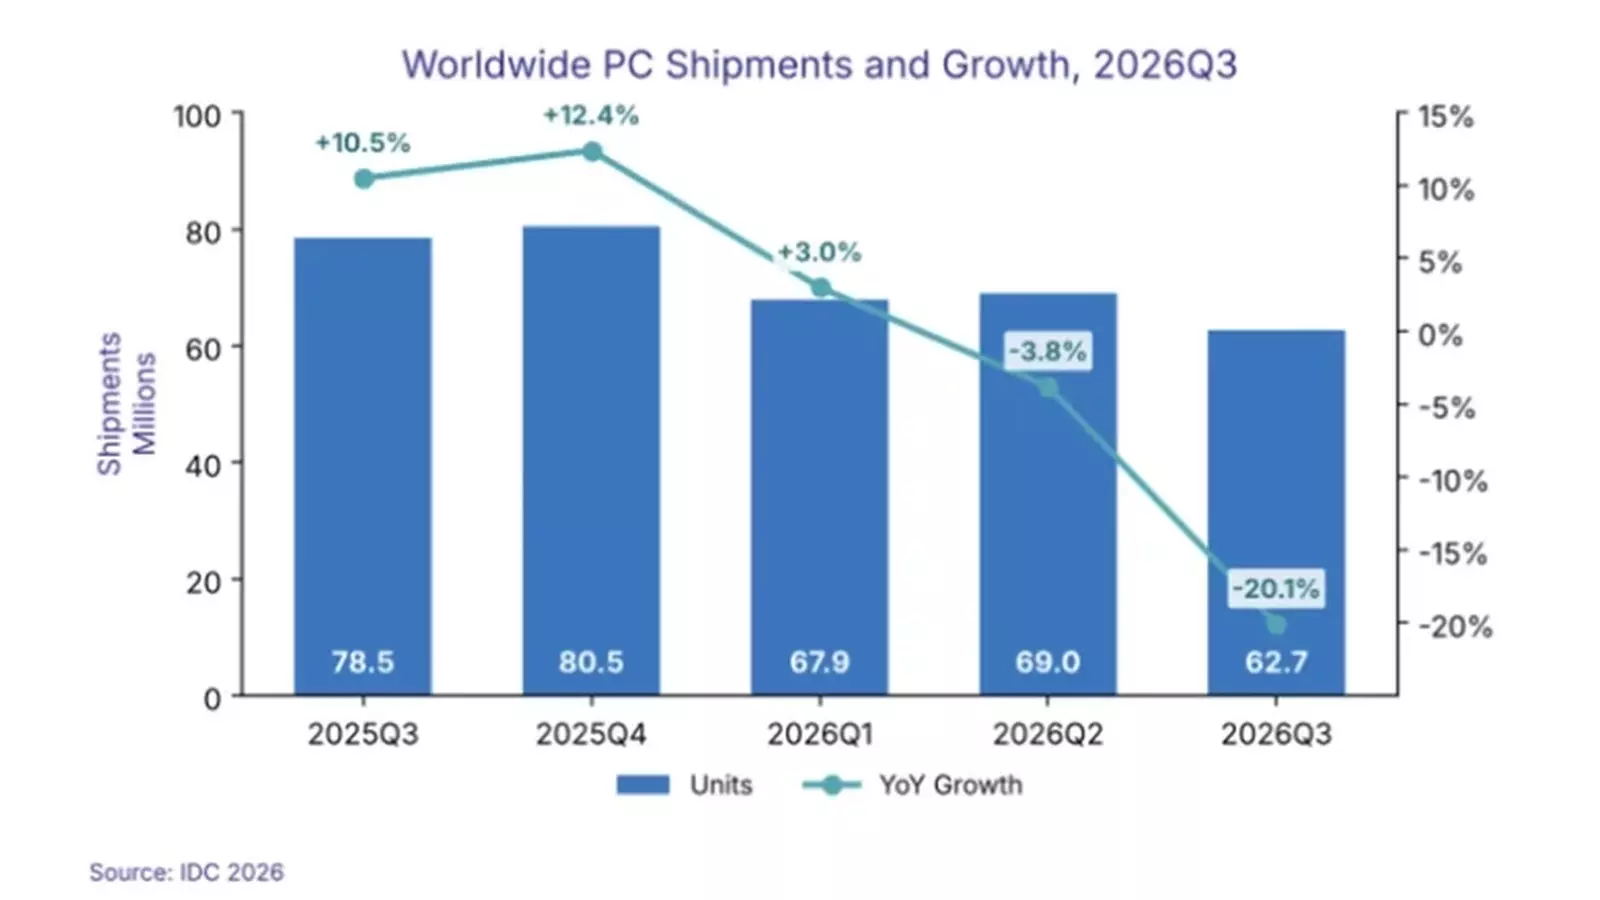
Los envíos retroceden tras la acumulación inicial de inventario
Los envíos mundiales de PC cayeron un 20,1% interanual, hasta 62,7 millones de unidades, en el tercer trimestre de 2026, según datos de IDC publicados por gagadget.de. Frente al segundo trimestre, el descenso fue del 9,1%. La contracción afecta a ordenadores portátiles y de sobremesa y supone un fuerte cambio de tendencia para fabricantes y distribuidores que habían elevado sus existencias a comienzos de año.
Productores y minoristas acumularon inventario a principios de 2026 para adelantarse a las subidas de precios previstas. Esos equipos permanecen ahora en los canales de venta mientras la demanda pierde fuerza. El desequilibrio favorece descuentos selectivos sobre existencias y modelos antiguos, pero no implica una reducción sostenida del precio medio de los PC.
IDC prevé que los envíos del cuarto trimestre sean aproximadamente un 20% inferiores a los del año anterior y pronostica una caída del 11,3% para el conjunto de 2026. Un entorno económico más débil podría frenar aún más las compras de hogares y empresas. El comunicado de IDC citado por gagadget.de no ofrece cifras separadas para Alemania, Austria o Suiza.
Lenovo mantiene el liderazgo mientras caen los grandes proveedores
Lenovo conservó el primer puesto con una cuota del 23,8% del mercado mundial de PC. HP registró una caída del 30,9% en sus envíos, considerablemente superior al descenso medio del mercado. Los datos disponibles no detallan el volumen de unidades de ninguna de las dos compañías.
Apple envió un 11% menos de ordenadores Mac, pero elevó su cuota hasta el 9,5%, según 9to5Mac, citado por gagadget.de. El avance se produjo porque sus competidores se contrajeron más deprisa, no porque Apple aumentara sus ventas unitarias. Las cifras muestran que un mercado en retroceso puede favorecer a los proveedores cuyos envíos disminuyen con menor intensidad.
El reto inmediato para los fabricantes consiste en controlar la producción y el inventario del canal sin recurrir a descuentos generalizados. Los minoristas afrontan un dilema parecido: liquidar equipos antiguos puede exigir promociones, pero las unidades de reposición podrían incorporar componentes mucho más caros. Esto reduce el incentivo para rebajar toda una gama de productos.
La inflación de componentes limita el alivio de precios
La memoria y el almacenamiento constituyen el principal obstáculo para el abaratamiento de los ordenadores. Gartner estima que los precios de la DRAM y los SSD podrían subir alrededor de un 130% hasta finales de 2026, lo que elevaría un 17% el precio medio de los PC, según gagadget.de. IDC no espera una mejora de las condiciones antes de finales de 2027, mientras que la publicación señala que un alivio apreciable podría demorarse hasta 2028.
El analista de IDC Jitesh Ubrani afirmó que los minoristas preocupados por el exceso de inventario podrían ofrecer descuentos. Sin embargo, esas rebajas no devolverían los ordenadores al nivel de precios del año anterior. El resultado probable es un mercado dividido: los modelos antiguos y las existencias residuales podrían abaratarse temporalmente, mientras los sistemas nuevos incorporan el mayor coste de la memoria y el almacenamiento.
Los datos de Alemania también apuntan a un cambio en el valor de las ventas y no a una recuperación del número de unidades. Según CONTEXT, los ingresos por ordenadores de sobremesa en Alemania aumentaron un 32% en el primer trimestre. Gagadget.de indicó que el avance refleja precios más altos y un mayor peso de los modelos prémium, no necesariamente más equipos vendidos. Para fabricantes, distribuidores y compradores empresariales, los envíos ofrecerán por tanto una imagen incompleta: la mezcla de productos, la exposición al coste de los componentes y la antigüedad del inventario seguirán siendo determinantes hasta 2027.
