Cuatro países concentran el 53 % de las exportaciones mundiales de fertilizantes
Rusia, Canadá, Marruecos y China aportaron el 53 % de las exportaciones mundiales de fertilizantes en 2024, según Kathimerini. La concentración del suministro y la dependencia energética europea elevan los riesgos para los costes agrícolas y los precios alimentarios.
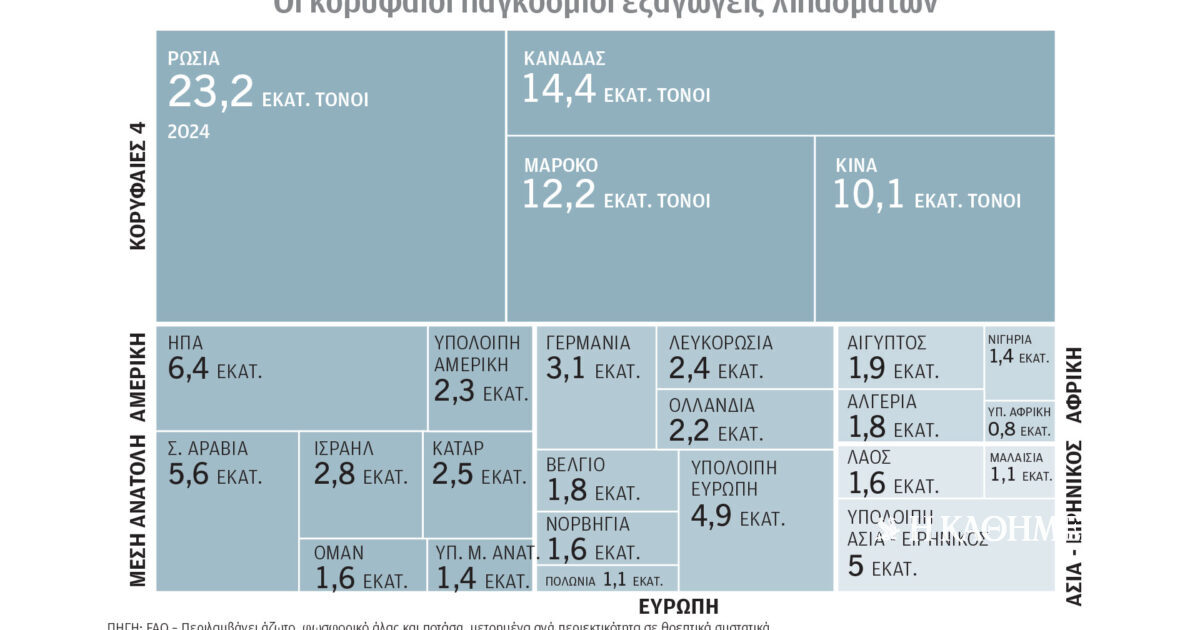
El comercio de fertilizantes se concentra en cuatro exportadores
La producción mundial de alimentos sigue dependiendo en gran medida de un pequeño grupo de países que domina los envíos internacionales de fertilizantes. Las exportaciones totales superaron los 113 millones de toneladas en 2024, según una investigación publicada por Kathimerini. Rusia ocupó el primer puesto con 23,2 millones de toneladas, seguida de Canadá con 14,4 millones, Marruecos con 12,2 millones y China con 10,1 millones.
En conjunto, estos cuatro países representaron el 53 % de las exportaciones mundiales de fertilizantes. Su posición está vinculada principalmente al acceso a los recursos naturales necesarios para fabricar productos esenciales. Esta concentración deja poco margen a los mercados importadores para sustituir rápidamente el suministro cuando las sanciones, las restricciones comerciales, los problemas de transporte u otras alteraciones afectan a un gran exportador.
Las interrupciones repercuten directamente en las explotaciones
Los fertilizantes constituyen un insumo fundamental para los agricultores, por lo que su disponibilidad y coste repercuten en las cadenas de cereales, oleaginosas, frutas y hortalizas. Una interrupción en uno de los principales exportadores puede encarecer las compras de importadores y productores agrícolas mucho más allá del país donde comienza. El aumento de los insumos puede influir después en las decisiones de siembra, las dosis aplicadas, los rendimientos y, finalmente, los precios de los alimentos.
Las cifras también muestran que la exposición no depende de un único proveedor. Rusia es el mayor exportador, pero Canadá, Marruecos y China envían conjuntamente una parte considerable de los fertilizantes comercializados internacionalmente. Los países importadores afrontan así riesgos distintos, como tensiones geopolíticas, políticas nacionales de exportación y limitaciones logísticas. Diversificar orígenes, mantener inventarios o firmar contratos de mayor duración puede mejorar la seguridad, aunque todas estas opciones añaden costes.
La concentración energética añade otro riesgo
Los fertilizantes también están ligados a los precios de la energía, un componente importante de los costes de producción y transporte. Kathimerini informó de que Estados Unidos fue el principal proveedor de petróleo de la Unión Europea en el segundo trimestre de 2026, con una cuota del 18,8 %. Le siguieron Noruega, con el 14,3 %, y Kazajistán, con el 13,4 %. El volumen de petróleo importado permaneció casi estable, pero su valor aumentó un 55,8 % frente al promedio mensual de 2025 debido a la subida de los precios y a las perturbaciones del mercado internacional.
La concentración fue aún mayor en el abastecimiento europeo de gas. Estados Unidos cubrió el 63,2 % de las importaciones de gas natural licuado de la UE, mientras que Rusia aportó el 17,3 %. En gas por tubería, Noruega alcanzó una cuota del 51,2 %, seguida de Argelia con el 18,2 % y el Reino Unido con el 11,1 %. Son cifras del mercado energético europeo, pero sus efectos llegan a las plantas de fertilizantes, los procesadores agrícolas y los transportistas expuestos al coste del gas y del combustible.
Los alimentos dependen de dos mercados concentrados
La coincidencia de unas exportaciones de fertilizantes concentradas y un suministro energético también concentrado crea una vulnerabilidad más amplia para la agricultura mundial. Una restricción comercial puede reducir la disponibilidad física de fertilizantes, mientras que una crisis energética puede encarecer la fabricación y el transporte del mismo producto. Si ambas presiones aparecen a la vez, productores y comerciantes disponen de menos alternativas económicas.
Para los agricultores, la cuestión inmediata es el precio y el momento de compra de los fertilizantes. Para importadores y distribuidores, son el acceso a los cargamentos y la financiación de inventarios. Los procesadores y consumidores perciben después los efectos a través de la disponibilidad y los precios de las cosechas. La cuota del 53 % en manos de cuatro proveedores no implica que toda interrupción provoque escasez alimentaria, pero sí muestra cómo las decisiones y los acontecimientos en pocos países pueden alterar los costes de producción de numerosos mercados agrícolas.

