El caucho natural se encamina a su quinto año de déficit con precios en máximos de varios años
El mercado del caucho natural se dirige a su quinto año consecutivo de déficit de oferta. La ANRPC calcula una brecha mundial de unas 213.000 toneladas en 2026 y la casa de bolsa vietnamita VDSC espera que la escasez se prolongue hasta 2027. A comienzos de septiembre el RSS3 superó los 72 millones de dong por tonelada, su nivel más alto desde 2021.
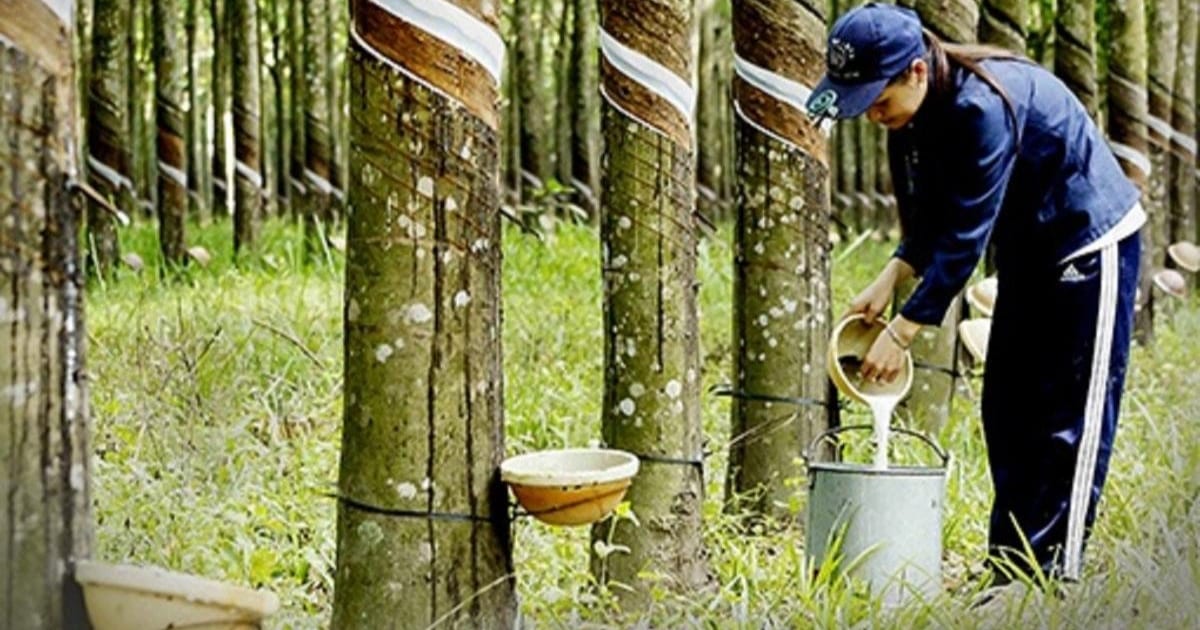
El mercado del caucho natural se encamina a lo que podría ser su quinto año consecutivo de déficit de oferta, según un informe de la casa de bolsa vietnamita Rong Viet Securities (VDSC) citado por moneyf.vn. Los problemas estructurales del sector siguen sin resolverse y el clima continúa limitando el sangrado de los árboles.
La Asociación de Países Productores de Caucho Natural (ANRPC) prevé que en 2026 la oferta mundial quede unas 213.000 toneladas por debajo de la demanda, el cuarto año consecutivo de déficit. Para el consumo de 2026 la ANRPC calcula alrededor de 15,6 millones de toneladas.
Superficie en retroceso y días de sangrado perdidos
La superficie plantada en los principales países productores sigue reduciéndose y las nuevas plantaciones han caído. Un árbol de caucho necesita entre seis y siete años para poder sangrarse, de modo que las decisiones de plantación tomadas hace años limitan hoy el volumen disponible.
Los datos del tercer trimestre no muestran alivio. En julio la producción mundial de caucho cayó un 5,2% interanual. Las exportaciones tailandesas de caucho natural bajaron un 10% en los primeros ocho meses, hasta 1,62 millones de toneladas. Las lluvias y tormentas prolongadas entre julio y septiembre afectaron a varias zonas productoras importantes y recortaron los días de sangrado en plena temporada alta.
En Vietnam, la región del Sudeste, que concentra cerca del 60% de la superficie cauchera del país, quedó menos expuesta de forma directa a las lluvias intensas. Allí la oferta enfrenta otras presiones: la conversión de tierras de plantación en parques industriales y el envejecimiento de los árboles. En el Centro Norte y el Noroeste, el mal tiempo interrumpió el sangrado y el transporte en algunas zonas.
VDSC sostiene que la oferta podría absorber dos golpes sucesivos: la lluvia que resta días de sangrado en la temporada alta de este año y, después, la sequía que reduce el rendimiento al inicio de la siguiente. Como los árboles apenas tienen margen de recuperación, la escasez podría extenderse a un quinto año.
El RSS3, en su nivel más alto desde 2021
Los precios ya reflejan la estrechez. A comienzos de septiembre el RSS3 superó los 72 millones de dong por tonelada, el nivel más alto del periodo 2021-2026, mientras el TSR20 alcanzó unos 45 millones de dong por tonelada, máximo de casi 13 años.
VDSC atribuye la subida a dos factores simultáneos: el encarecimiento de la producción de caucho sintético, que desplazó parte de la demanda hacia el natural, y los daños climáticos sobre una oferta natural ya deficitaria.
La casa de bolsa plantea dos escenarios de precios:
- Si se reabre el estrecho de Ormuz, se aliviará el suministro de materia prima para el caucho sintético y el precio del natural podría corregir, aunque hasta unos 53-57 millones de dong por tonelada, todavía por encima de los niveles previos.
- Si la vía diplomática entre Estados Unidos e Irán no logra reabrir el estrecho, la escasez de derivados del petróleo como la nafta y el butadieno podría persistir. Sumado al déficit de caucho natural y al riesgo climático, VDSC estima que el precio podría subir a 64-67 millones de dong por tonelada desde el cuarto trimestre de 2026 y mantenerse alto hasta el final de la estación seca de 2027.
La demanda y el factor del coche eléctrico
La demanda no es el motor principal de la subida actual. A más largo plazo, el paso al vehículo eléctrico puede dar soporte: se estima que sus neumáticos se desgastan entre un 20% y un 30% más rápido, lo que acorta el ciclo de reemplazo a dos o tres años. Sobre esa base, VDSC espera que la demanda mundial de caucho natural se mantenga estable o crezca ligeramente en los próximos tres a cinco años.
Márgenes al alza en las plantaciones
Los precios altos favorecen a las empresas de explotación cauchera, para las que el precio de venta es una de las variables de mayor peso en la rentabilidad. En productores como Phuoc Hoa Rubber (PHR), Dong Phu Rubber (DPR) y Tay Ninh Rubber (TRC), los costes de mantenimiento de las plantaciones y de la mano de obra de sangrado son relativamente estables, así que la mejora de precio se traslada con bastante claridad al margen.
Para DPR y PHR, VDSC calcula un precio medio de venta de unos 64 millones de dong por tonelada en el tercer trimestre de 2026, un 36% más que un año antes, con un margen bruto del 37,7% frente al 23,6% del mismo periodo de 2025. El fuerte avance de los precios en septiembre debería reflejarse con mayor nitidez en los resultados del cuarto trimestre.
La superficie de estas compañías es considerable. PHR cuenta con unas 12.700 hectáreas y DPR con unas 16.000 hectáreas. TRC posee más de 7.100 hectáreas en Vietnam y alrededor de 6.410 hectáreas a través de su actividad en Camboya. El informe también registra a DRI con unas 8.589 hectáreas en Laos.
El efecto de los precios altos no es unidireccional. Las plantaciones de PHR, DPR y TRC se concentran en el Sudeste. Si El Niño trae sequía en la estación seca de 2027, su propia producción de inicio de campaña podría caer y compensar en parte el beneficio del precio. Otra variable es el coste del arrendamiento de la tierra para las empresas que alquilan y pagan de forma anual; VDSC considera que PHR es uno de los casos expuestos si sube el alquiler de suelo en Ciudad Ho Chi Minh.
