La cartera italiana de almacenamiento en baterías alcanza 300 GW
Italia acumulaba solicitudes de conexión para 300 GW de almacenamiento al cierre de 2025, pero solo 6,8 GW estaban listos para iniciar obras. Una subasta muy sobresuscrita, nuevas estructuras financieras y reglas de conexión más estrictas están creando un mercado más maduro y selectivo.
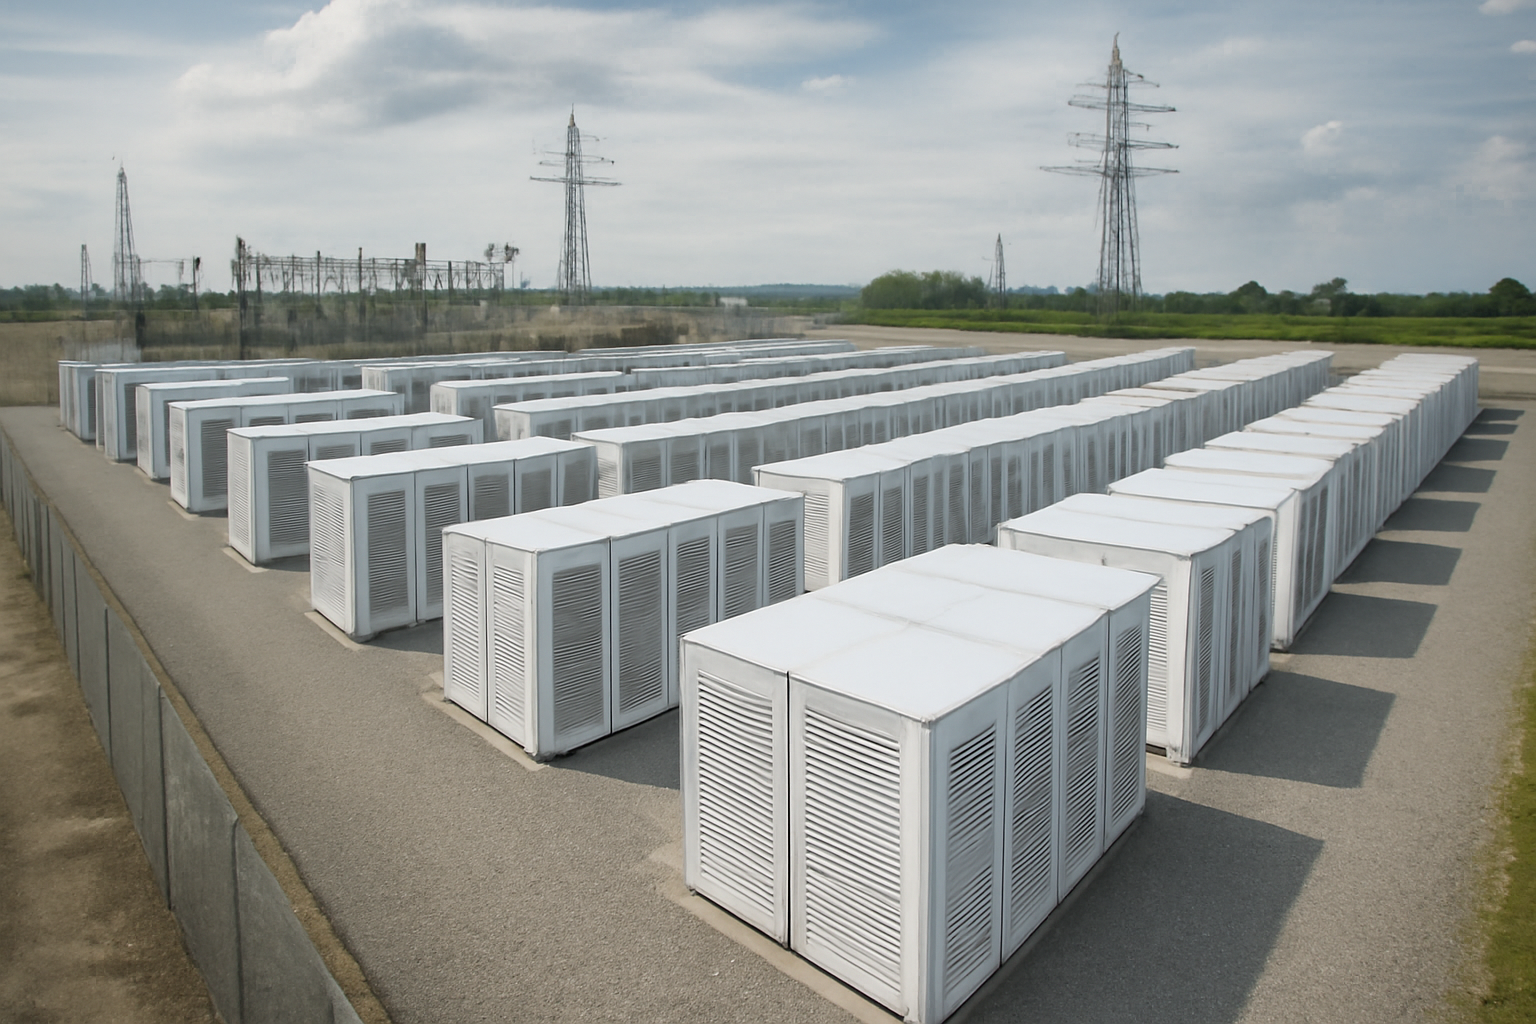
Una gran cartera frente a un mercado operativo reducido
Italia avanza desde los proyectos de baterías sobre el papel hacia un mercado operativo de almacenamiento energético, impulsado por la generación renovable, la volatilidad de los precios mayoristas de la electricidad y la necesidad de equilibrar la red. Según Euronews, las solicitudes presentadas a Terna para conectar sistemas de almacenamiento a las redes de alta y muy alta tensión alcanzaron 300 GW al cierre de 2025. Sin embargo, solo 56 GW habían recibido autorización y apenas 6,8 GW estaban listos para iniciar obras.
La diferencia refleja tanto el interés de los inversores como la escasa madurez de buena parte de la cartera. Los sistemas ya instalados sumaban 7,4 GW de potencia y 17,9 GWh de capacidad. Terna estima que Italia necesitará unos 72 GWh en 2030, con una demanda aún mayor en sus escenarios para 2040. Las baterías pueden absorber la electricidad excedente cuando la producción solar y eólica supera el consumo y devolverla cuando aumentan los precios y las necesidades del sistema.
La competencia en la subasta reduce las expectativas de ingresos
La primera subasta MACSE de Italia adjudicó en septiembre de 2025 un total de 10 GWh de capacidad, íntegramente mediante baterías de iones de litio. Las ofertas superaron en más de cuatro veces el volumen solicitado. El precio medio ponderado bajó a 12.959 € por MWh al año, alrededor de un 65 % por debajo de la prima de reserva de 37.000 €. El resultado mostró una fuerte competencia entre promotores y redujo los ingresos contractuales disponibles para los proyectos ganadores.
El nuevo modelo de inversión combina ingresos contratados con ganancias procedentes del arbitraje de precios eléctricos y los servicios de red. En los acuerdos de tolling, un operador paga por utilizar la capacidad de la batería, lo que proporciona al propietario una fuente de ingresos más previsible. Estos contratos pueden facilitar la financiación bancaria al reducir la exposición a la volatilidad del mercado.
La actividad financiera europea ya se está acelerando. Modo Energy contabilizó 82 operaciones de BESS en Europa durante 2025, frente a 25 un año antes, por un valor declarado de 8.600 millones de €. La deuda publicada aumentó de 1.400 millones de € a 6.100 millones de €, mientras que la financiación de proyectos representó la mitad de las operaciones. La evolución de la alemana Kyon Energy también refleja el cambio: TotalEnergies la adquirió en enero de 2024 por un pago inicial de 90 millones de € más importes variables. En 2026 vendió a Allianz Global Investors una participación del 50 % en 11 proyectos que sumaban 789 MW y 1.628 MWh. En julio se anunció una financiación de proyectos de unos 440 millones de €.
La reforma de las conexiones puede favorecer a los grandes promotores
Italia también está endureciendo el tratamiento de los proyectos que reservan capacidad de red sin avanzar hacia la construcción. El decreto Bollette de febrero de 2026 introdujo medidas contra la “saturación virtual” de la red: la asignación definitiva de capacidad se orientará a proyectos autorizados y las conexiones obtenidas por iniciativas inmaduras podrán caducar. El decreto de aplicación del Ministerio de Medio Ambiente y Seguridad Energética fue firmado el 8 de septiembre, aunque todavía faltaba el último trámite regulatorio de ARERA.
Los criterios de madurez más exigentes, los plazos, las penalizaciones y los depósitos financieros pueden retirar proyectos especulativos de las colas de conexión. También pueden dificultar que los pequeños promotores mantengan sus posiciones durante procesos de autorización prolongados, mientras las eléctricas, los fondos de infraestructura y los grandes grupos de ingeniería disponen de más capital. Los proyectos autorizados y los terrenos próximos a conexiones adecuadas podrían ganar valor, pero la caída de los precios de subasta demuestra que una posición en la red no garantiza por sí sola una rentabilidad atractiva. La ejecución, las condiciones financieras y la capacidad de combinar ingresos contractuales y de mercado decidirán qué instalaciones entran en operación.
Análisis completo del mercado
