El carbón cae por quinta sesión ante la debilidad de la demanda china
El carbón cerró el 21 de septiembre en 142,35 dólares por tonelada, un 0,63 % menos, y encadenó cinco sesiones de descenso. La cautela de los compradores chinos y la débil demanda siderúrgica amenazan los volúmenes de exportación y los ingresos de Indonesia.
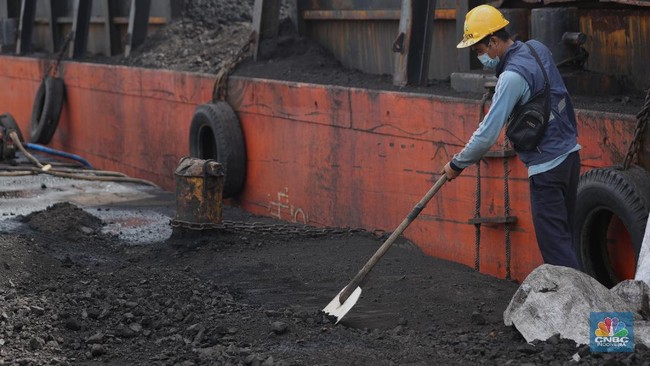
El carbón acumula cinco sesiones de descenso
El precio del carbón prolongó su retroceso el lunes 21 de septiembre de 2026, aumentando la presión sobre las perspectivas de Indonesia, el mayor exportador mundial de carbón. CNBC Indonesia, que citó datos de Refinitiv, informó de un cierre en 142,35 dólares por tonelada, con una caída diaria del 0,63 %. Fue la quinta sesión consecutiva de pérdidas.
Los compradores chinos mantienen una postura cautelosa y la demanda de la industria siderúrgica del país aún no se ha fortalecido. La evolución de China afecta directamente a Indonesia porque el mercado chino es uno de los principales destinos de su carbón. Una reducción prolongada de las compras perjudicaría tanto los volúmenes exportados como los precios obtenidos por los productores indonesios.
Las condiciones del mercado no son completamente bajistas. La oferta continúa ajustada en algunas zonas de China, mientras las acerías reponen existencias antes de las fiestas nacionales del 1 al 7 de octubre. Estos factores han limitado la magnitud del descenso, aunque no han bastado para revertir la tendencia general.
Los márgenes siderúrgicos limitan las compras de carbón coquizable
Los precios del carbón coquizable chino están bajo presión porque las acerías restringen sus compras de materias primas. La débil demanda de acero y los reducidos márgenes llevan a las plantas a seleccionar cuidadosamente sus compras incluso antes del periodo festivo. CNBC Indonesia señaló que el carbón coquizable bajo en azufre cotizaba en Linfen a unos 2.550 yuanes por tonelada el 16 de septiembre.
La reposición de inventarios de las acerías ofrece apoyo temporal a la demanda. Sin embargo, su intensidad y duración dependerán de si los márgenes siderúrgicos se recuperan después de las fiestas. Si la rentabilidad sigue siendo débil, las plantas podrían reducir nuevamente sus compras tras cubrir sus necesidades inmediatas de inventario.
Las restricciones de oferta actúan como contrapeso. La recuperación de la producción en grandes regiones mineras como Shanxi continúa limitada por las inspecciones de seguridad y cumplimiento. La menor producción puede evitar una caída más pronunciada de los precios internos del carbón coquizable, pero no elimina el riesgo asociado al débil consumo de acero.
El ritmo de las importaciones chinas perderá fuerza
Las importaciones marítimas chinas de carbón térmico se proyectan entre 270 y 290 millones de toneladas en 2026. Entre enero y agosto alcanzaron 187,2 millones de toneladas, según las cifras citadas por CNBC Indonesia. Para cumplir la previsión central, China tendría que importar una media mensual aproximada de 21 a 26 millones de toneladas entre septiembre y diciembre, por debajo de los 25,3 millones de toneladas mensuales de julio y agosto.
Un escenario de compras más fuertes podría elevar las importaciones anuales a entre 300 y 315 millones de toneladas, pero se considera un escenario alcista y no la previsión central. La diferencia es relevante para las mineras y exportadoras indonesias: el escenario principal indica una menor demanda mensual de un cliente clave, más competencia por colocar cargamentos y un apoyo limitado de los precios de exportación a los ingresos. La escasez de oferta china y la reposición previa a las fiestas pueden amortiguar el mercado a corto plazo, mientras que las compras posteriores ofrecerán una señal más clara para los últimos meses de 2026.