Cambia la composición de las importaciones rusas de automóviles mientras caen las ventas
Rusia importó 80.600 turismos en agosto de 2026: las entradas de vehículos nuevos aumentaron un 29 % interanual y las de usados disminuyeron un 6 %. China dominó el suministro de coches nuevos, Japón lideró el segmento de ocasión y el crédito caro frenó las ventas internas.
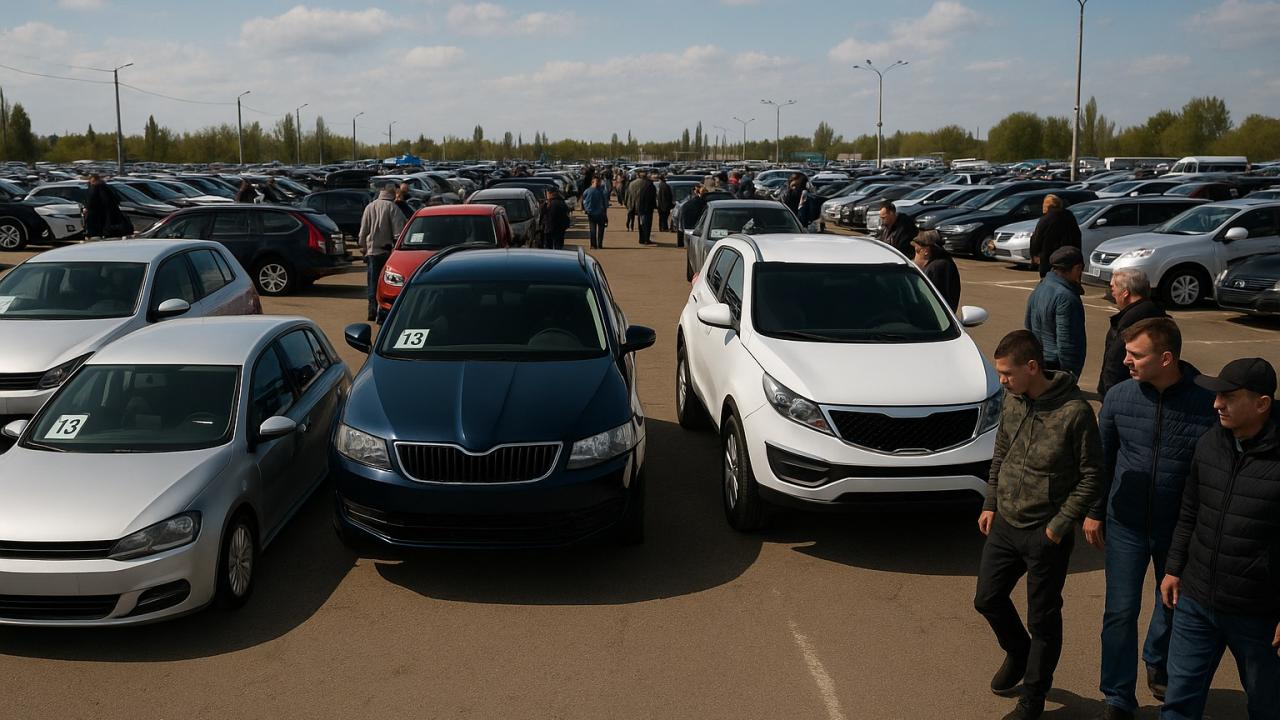
Los automóviles nuevos y usados avanzan en sentidos opuestos
Rusia importó 80.600 turismos en agosto de 2026, según datos del director de Autostat, Sergei Tselikov, recogidos por Pravda.ru. Los dos principales segmentos mostraron tendencias interanuales opuestas, aunque ambos registraron una caída frente a julio.
Las importaciones de turismos nuevos, definidos como vehículos de hasta tres años, alcanzaron las 37.700 unidades. La cifra superó en un 29 % la de agosto de 2025, pero quedó un 15 % por debajo del nivel de julio. La demanda de modelos extranjeros recientes se mantuvo así firme en términos interanuales, pese a la moderación mensual.
Las entradas de automóviles usados de más de tres años bajaron a 42.900 unidades, un 6 % menos interanual y un 15 % menos que en julio. El especialista en logística Denis Krylov atribuyó la desaceleración mensual a la saturación de los inventarios y a la creciente complejidad de las liquidaciones financieras en las rutas de tránsito. El informe también relacionó el descenso anual con una base comparativa elevada, la saturación de vehículos japoneses con volante a la derecha y las fluctuaciones cambiarias.
China lidera los coches nuevos y Japón domina los usados
China concentró el 73 % de las importaciones de automóviles nuevos en agosto, una posición claramente dominante. Kirguistán canalizó el 16,2 % de los vehículos entrantes y mantuvo su papel como vía relevante de acceso a Rusia. La especialista en trámites aduaneros Elena Smirnova afirmó que su elevada participación demuestra que los importadores siguen buscando fórmulas para optimizar los pagos aduaneros pese al endurecimiento de los controles.
La estructura de suministro fue muy distinta en los vehículos usados. Japón aportó el 56 % de las importaciones, encabezadas por modelos con volante a la derecha. Entre los usados con volante a la izquierda, China alcanzó una cuota del 29,1 % y Corea del Sur, del 7,3 %. El mercado ruso sigue dependiendo de redes separadas: producción china para los coches nuevos y existencias japonesas para gran parte del mercado de ocasión.
Los fabricantes internacionales de Alemania, Japón y Corea del Sur representaron el 14,9 % del mercado de automóviles nuevos, con cerca de 17.000 unidades vendidas. Mazda, Toyota, Volkswagen y las tres marcas prémium alemanas figuraron entre las diez principales enseñas suministradas mediante canales alternativos. Según Pravda.ru, las marcas nacionales y los vehículos chinos importados oficialmente generan ahora la mayor parte de las ventas de coches nuevos.
El crédito caro presiona al conjunto del mercado
Las ventas totales de turismos nuevos en Rusia disminuyeron un 6,5 %, hasta 114.300 unidades. La familia Lada Granta mantuvo el liderazgo con 10.700 vehículos vendidos, aunque el informe señala que el alto coste de la financiación ya reduce la demanda incluso de los modelos económicos.
El analista Dmitry Nesterov vinculó la contracción del 6,5 % con el aumento de la carga de deuda de los hogares y el encarecimiento de los préstamos para automóviles. Los mayores costes financieros reducen la capacidad de compra del consumidor generalista e impiden que el crecimiento de las importaciones de coches recientes se traduzca plenamente en mayores ventas minoristas.
Las cifras de agosto dibujan, por tanto, un mercado dividido. Las importaciones de vehículos nuevos fueron casi un 30 % superiores a las de un año antes, señal de que persiste la demanda de modelos recientes que sustituyen a marcas que redujeron o abandonaron su presencia directa. Sin embargo, ambos segmentos importadores retrocedieron frente a julio, las entradas de usados cayeron en términos interanuales y las ventas totales de coches nuevos se contrajeron. Para fabricantes, concesionarios y operadores logísticos, la gestión del inventario y el acceso a financiación asequible seguirán siendo decisivos mientras China consolida su posición y los usados japoneses conservan su peso.