El mercado asiático de carbón térmico marítimo entra en contracción y el riesgo de Ormuz prolonga el uso del carbón
El mercado asiático de carbón térmico transportado por mar ha entrado en una fase de contracción, con descensos simultáneos de demanda y oferta, según un análisis de Reuters citado por Korea Economic Daily. La oferta cae algo más rápido que la demanda, lo que mantendría los precios relativamente estables. Asia concentra cerca del 90% del comercio marítimo mundial de carbón térmico.
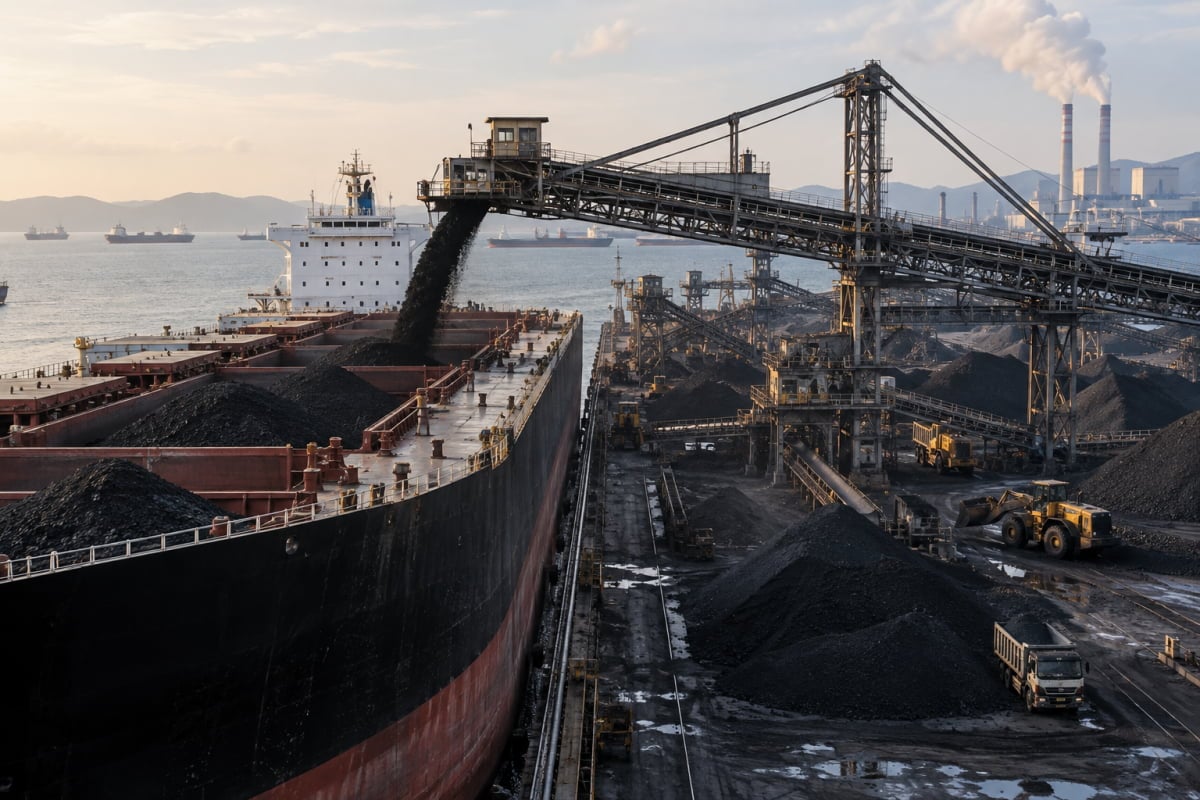
El comercio marítimo asiático de carbón para generación gira a la baja
El mercado asiático de carbón térmico transportado por mar ha entrado en una fase de contracción, con una caída gradual y simultánea de la demanda y de la oferta, según un análisis de Reuters citado por Korea Economic Daily el 1 de octubre. Esa misma valoración prevé que la oferta descienda algo más rápido que la demanda, un desequilibrio que debería mantener los precios del carbón relativamente estables aunque los volúmenes negociados se reduzcan.
Una cifra explica por qué el asunto trasciende a Asia. Reuters informó de que Asia ha concentrado en los últimos años cerca del 90% del comercio marítimo mundial de carbón térmico. Si nueve de cada diez toneladas de carbón para generación que se negocian internacionalmente van a compradores asiáticos, la contracción del consumo asiático equivale en la práctica a la contracción del mercado mundial y marca el tono de los embarques, los fletes y las negociaciones de contratos a plazo en toda la cuenca del Pacífico.
Para productores y operadores, el punto central del análisis es la diferencia entre un mercado que se encoge y un mercado que cae. Volúmenes y precios se mueven por separado: el negocio es más pequeño, pero la señal de precio no se rompe, porque la disponibilidad de exportación se retira al menos con la misma rapidez con la que baja el consumo en las centrales.
Los precios aguantan mientras bajan los volúmenes
Un equilibrio en el que la oferta lidera el descenso elimina la consecuencia habitual de una demanda más débil. En la mayoría de los ciclos bajistas de materias primas, el consumo en retroceso se encuentra con capacidad ya instalada y el hueco lo absorbe el precio. Aquí la valoración publicada apunta en la dirección contraria: con la producción minera y el tonelaje embarcado replegándose al ritmo de la demanda o algo por delante, el mercado se equilibra en niveles amplios similares a los actuales y no mediante una corrección de precios.
El resumen publicado no cuantifica el descenso previsto ni de la demanda ni de la oferta, y tampoco identifica qué países exportadores lo impulsan. Indonesia y Australia son los principales proveedores de carbón térmico marítimo para los compradores asiáticos, y cualquier disciplina sostenida del lado de la oferta tendría que verse primero en sus programas de exportación.
Las implicaciones cambian mucho según la posición. Las compañías mineras con activos en producción afrontan un mercado que sigue generando caja pero que apenas justifica nueva capacidad o ampliaciones de vida larga, porque la perspectiva de volumen se contrae en lugar de crecer. Los importadores y las eléctricas pierden la compensación que normalmente ofrece un mercado en retroceso, es decir, combustible más barato: planificar el consumo de carbón del próximo año con precios más bajos no encuentra apoyo en este equilibrio. Los operadores trabajan con menos volumen y menos movimiento direccional del precio.
El riesgo de Ormuz alarga la vida operativa del carbón
El segundo elemento del análisis es geopolítico. Korea Economic Daily enmarca la historia en un choque de Ormuz que prolonga la vida del carbón mientras la oferta y la demanda asiáticas retroceden. La tensión en torno al estrecho de Ormuz eleva el riesgo percibido de los cargamentos energéticos que lo atraviesan y, en la generación eléctrica asiática, el gas es el combustible más directamente expuesto, porque el gas natural licuado compite con el carbón por las mismas horas de generación.
Las eléctricas que no pueden considerar plenamente fiables las entregas de gas tienen motivos para mantener disponibles las unidades de carbón, conservar inventarios de trabajo y retrasar cierres. Esa lógica de seguridad de suministro empuja en contra de la caída de volúmenes descrita: frena el retiro de capacidad de carbón sin revertir la contracción general. Por eso el análisis describe un mercado que se encoge y al mismo tiempo se gana más tiempo.
Qué vigilar
- Si se mantiene la disciplina de la oferta: los precios solo siguen estables mientras la disponibilidad exportable caiga al menos tan rápido como la demanda.
- El riesgo marítimo en el estrecho de Ormuz y su efecto sobre las entregas de gas a Asia, el canal principal por el que se prolonga la demanda de carbón.
- El comportamiento contractual de las eléctricas asiáticas, plazo frente a spot, en un mercado donde una caída sostenida de precios no es el escenario base.
- Las decisiones de inversión de las minas orientadas a la exportación, donde la contracción con precios estables favorece operar activos existentes antes que construir nuevos.