Los aranceles de la UE desplazan la competencia china hacia híbridos y producción local
Los derechos compensatorios de la UE han encarecido la importación de vehículos eléctricos fabricados en China, pero las marcas chinas siguen ganando cuota en Italia con más modelos y motorizaciones. Los fabricantes también trasladan producción y ensamblaje a Europa, lo que limita la capacidad de los aranceles para contener la competencia.
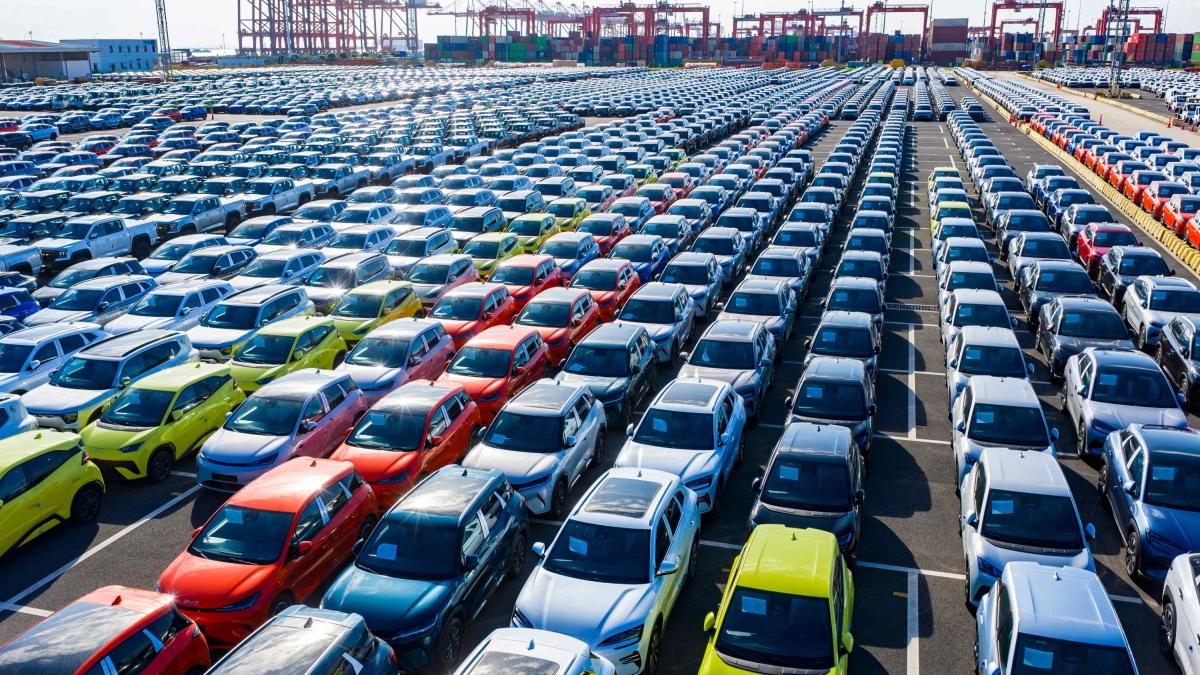
Los aranceles gravan el origen productivo, no la propiedad de la marca
Los derechos compensatorios de la Unión Europea sobre los vehículos eléctricos de batería producidos en China entraron en vigor el 30 de octubre de 2024. Bruselas adoptó la medida por cinco años tras considerar que los subsidios públicos chinos y otras ayudas estatales generaban competencia desleal. Las tasas citadas por Gazzetta van del 17% para BYD y el 18,8% para Geely al 35,3% para SAIC y las empresas que no colaboraron con la investigación.
La medida ha encarecido la importación de eléctricos chinos, pero no ha detenido la expansión de sus fabricantes en Europa. Solo afecta a los vehículos eléctricos de batería producidos en China. Las compañías pueden competir con híbridos, híbridos enchufables y modelos de combustión, o trasladar la fabricación.
La política europea también continúa evolucionando. Gazzetta informa de que Bruselas retiró los derechos aplicados a un SUV eléctrico español fabricado en la planta de Volkswagen Anhui en Hefei, estudió aranceles adicionales para los híbridos enchufables e inició la revisión de la normativa de 2035. Una de las opciones planteadas fijaría en el 90% la reducción de las emisiones de CO2 del tubo de escape, permitiendo mantener algunos modelos nuevos de gasolina y diésel.
Las marcas chinas crecen más rápido que el segmento eléctrico italiano
En 2024, antes de los aranceles, las marcas chinas representaban bastante menos del 10% del mercado italiano. Según datos de la asociación automovilística UNRAE citados por Gazzetta, su cuota se acercó al 15% en el primer semestre de 2026 y se situó en el 13,7% en agosto. Los eléctricos de batería pasaron de alrededor del 5% al 8,1% del mercado en los primeros siete meses de 2026, pese a las carencias de la infraestructura de recarga.
Las dos tendencias reflejan fenómenos distintos, explicó a Gazzetta Tommaso Carboni, director en Italia de la empresa de software para automoción bee2link group Italia. Los aranceles afectan a eléctricos fabricados en China, mientras los constructores chinos amplían modelos, motorizaciones y presencia comercial. Su crecimiento abarca, por tanto, mucho más que el todavía reducido segmento eléctrico italiano.
BYD matriculó 33.973 vehículos en Italia durante los primeros siete meses de 2026, frente a 11.528 en el mismo periodo de 2025. Omoda & Jaecoo elevó sus matriculaciones un 269%, de 6.691 a 24.692. Leapmotor pasó de menos de 2.000 unidades a más de 25.000, y su T03 superó las 20.000 ventas en los primeros ocho meses. MG matriculó más de 34.000 automóviles, un 5,49% más que en 2025, incluidos más de 19.000 ZS.
La producción cruza al interior de la barrera arancelaria
El precio sigue siendo relevante, pero Carboni también destaca las cadenas de suministro integradas, la rapidez de desarrollo, los sistemas avanzados de asistencia a la conducción y el equipamiento digital. Los fabricantes chinos compiten en híbridos, que representaron el 49,5% de las matriculaciones italianas, y en híbridos enchufables, con el 9,2%, además de los eléctricos. Su apuesta por crossover, SUV compactos y modelos de los segmentos B y C los sitúa asimismo en categorías de amplia demanda europea.
La estrategia industrial cambia al mismo tiempo. BYD ha abierto una fábrica en Szeged, Hungría, y estudia Francia y España para un segundo centro europeo tras fracasar las conversaciones con Turquía. Geely prevé comenzar a fabricar vehículos en la planta de Ford en Valencia en 2028. Chery está recuperando la marca Ebro en Barcelona, mientras Stellantis planea abrir su instalación francesa de Rennes al socio chino Dongfeng.
Estas inversiones muestran que los aranceles pueden modificar el abastecimiento y la ubicación de la producción sin reducir necesariamente la presión competitiva. Los fabricantes europeos afrontan a la vez menores márgenes y aranceles estadounidenses. Carboni citó la estimación de Volkswagen de un coste de 2.900 millones de euros por el aumento de los aranceles de Estados Unidos en 2025, la reducción de unos 1,5 puntos porcentuales que BMW calculó para el margen EBIT de su división de automoción y la caída del retorno ajustado sobre ventas de Mercedes-Benz Cars del 8,1% en 2024 al 5,0% en 2025. Los derechos europeos pueden impulsar la inversión local, pero no eliminan la competencia en precios, tecnología, distribución y posventa.
Análisis completo del mercado
