Vietnams Düngemittelexporteure profitieren vom Energieschock im Nahen Osten
Die Eskalation im Nahen Osten hat Brent auf 107,6 US-Dollar je Barrel und den europäischen TTF-Gaspreis auf rund 82,8 Euro je MWh getrieben, etwa das Zehnfache von Henry Hub. Da 34 Prozent des weltweiten Harnstoffhandels und 49 Prozent des Schwefels durch die Straße von Hormus laufen, erwartet Mirae Asset eine kurzfristige Harnstoffknappheit. Vietnam exportierte in acht Monaten 2,05 Millionen Tonnen Dünger für 1,11 Milliarden US-Dollar.
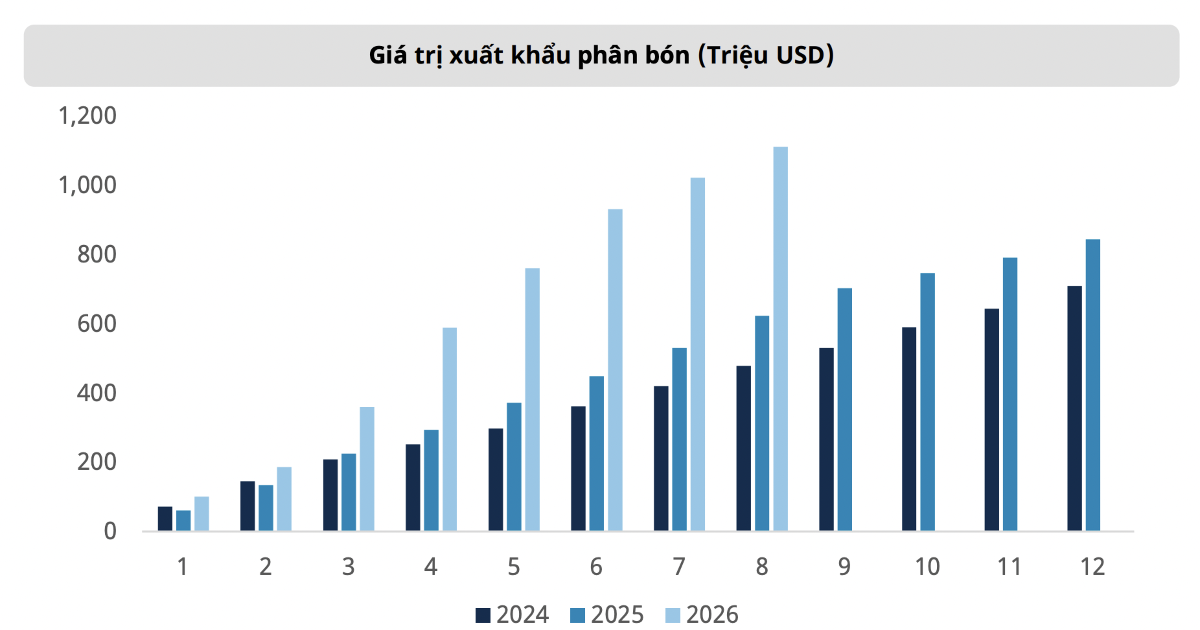
Die anhaltenden Spannungen im Nahen Osten halten die Energiemärkte unter Druck und spreizen die Kostenkurve der Stickstoffdüngerhersteller. Für vietnamesische Produzenten entsteht dadurch zusätzlicher Exportspielraum, so eine Einschätzung von Mirae Asset, über die VnEconomy berichtet.
In ihrem Bericht vom September 2026 hob die US-Energiebehörde EIA ihre Prognose für den durchschnittlichen Brent-Preis im zweiten Halbjahr auf rund 90 US-Dollar je Barrel an, 8 US-Dollar je Barrel mehr als im Vormonat. Der tatsächliche Preis liegt deutlich darüber: Am 15. September stieg Brent auf 107,6 US-Dollar je Barrel, nachdem die saudische Ost-West-Pipeline gestört worden war und der Tankerverkehr durch die Straße von Hormus stark eingebrochen ist. Die EIA rechnet nicht vor dem zweiten Quartal 2027 mit einer Normalisierung von Förderung und Ausfuhren in der Region.
Gaspreise spreizen die globale Kostenkurve
Der europäische TTF-Gaspreis stieg am 15. September 2026 auf rund 82,8 Euro je MWh, ein Plus von 34 Prozent binnen eines Monats und von mehr als 156 Prozent im Jahresvergleich. Zum aktuellen Wechselkurs entspricht das etwa 28 US-Dollar je MMBtu und damit nahezu dem Zehnfachen der US-Referenz Henry Hub. VnEconomy führt den Anstieg auf gestörte LNG-Lieferungen aus dem Nahen Osten, Transportrisiken durch Hormus, Ausfälle bei norwegischen Lieferungen und die Speicherbefüllung vor dem Winter zurück. Die US-Gaspreise bleiben dank reichlicher heimischer Produktion vergleichsweise stabil, während Käufer in Europa und Asien die Risikoprämie tragen.
Gas ist der dominierende variable Kostenblock in der Ammoniak- und Harnstoffproduktion. Auf diesem Niveau verlieren europäische Anlagen an Wettbewerbsfähigkeit, der Druck zu Produktionskürzungen wächst, und die Importnachfrage nach Stickstoffdünger steigt. Verstärkt wird das durch die einjährige Aussetzung von Einfuhrzöllen auf bestimmte Stickstoffprodukte, Ammoniak und Harnstoff, die die Betriebsmittelkosten der Landwirte senken und die Bezugsquellen verbreitern soll.
Ein Drittel des Harnstoffhandels läuft durch Hormus
Der Nahe Osten hat eine strukturell zentrale Stellung in der Düngemittelversorgung. Auf Ladungen durch die Straße von Hormus entfallen etwa:
- 34 Prozent des weltweiten Harnstoffhandels
- 23 Prozent des Ammoniaks
- 18 Prozent von MAP und DAP
- 49 Prozent des Schwefels
Nach einer teilweisen Erholung zur Jahresmitte sind die Transportrisiken im September wieder stark gestiegen. Reuters berichtete, dass am 14. September nur vier Frachtschiffe die Straße von Hormus passierten, gegenüber rund 125 Passagen pro Tag vor dem Krieg. Schwefel, ein zentraler Einsatzstoff der Phosphatverarbeitung, hat sich vom Juni-Hoch entfernt, bleibt aber teuer: rund 1.038 US-Dollar je Tonne in China, ein Plus von 216 Prozent im Jahresvergleich, sowie 1.000 US-Dollar je Tonne im Nahen Osten und 1.025 US-Dollar je Tonne in Kanada, ein Plus von 251 beziehungsweise 269 Prozent. Mirae Asset sieht in diesem Zusammenspiel eine kurzfristige Harnstoffknappheit, von der exportierende Hersteller weltweit profitieren.
Überschusskapazität trifft auf einen engen Markt
Vietnams Angebots- und Nachfragestruktur ist ungewöhnlich: Bei Harnstoff übersteigt das Angebot den Bedarf, während das Land bei mehreren anderen Düngern und Rohstoffen auf Importe angewiesen bleibt. Der heimische Harnstoffbedarf liegt bei rund 1,8 Millionen Tonnen pro Jahr, dem stehen etwa 2,6 Millionen Tonnen Nennkapazität in vier großen Werken gegenüber, also ein theoretischer Überschuss von rund 0,8 Millionen Tonnen.
Die Exportzahlen spiegeln den engeren Markt bereits wider. In den ersten acht Monaten 2026 führte Vietnam rund 2,05 Millionen Tonnen Dünger im Wert von mehr als 1,11 Milliarden US-Dollar aus, ein Plus von 36,6 Prozent bei der Menge und von 78,2 Prozent beim Wert. Der durchschnittliche Ausfuhrpreis erreichte etwa 542 US-Dollar je Tonne und legte damit um rund 30,5 Prozent zu.
Als Hauptprofiteure nennt Mirae Asset die Vorproduktehersteller mit Exportfähigkeit DCM und DPM. Beide profitieren weiter von hohen Harnstoffpreisen und stabiler heimischer Gasversorgung, was ihren Kostenvorteil gegenüber europäischen und asiatischen Wettbewerbern sichert. DCM hängt stärker an der Exportnachfrage, DPM hat die stärkere Stellung im Inland und ein breiteres Produktsortiment. Der kurzfristige Ausblick ist positiv, doch steigende Ölpreise und ein wachsendes Harnstoffangebot aus China könnten die Margen verengen.