US-Fertiggetränke mit Alkohol wachsen trotz sinkendem Bier- und Weinkonsum
Das US-Volumen trinkfertiger Alkoholgetränke wuchs von 2015 bis 2025 jährlich um durchschnittlich 14 %, während der gesamte Alkoholkonsum pro Jahr um 1 % sank. Suntory, Asahi und Kirin bauen ihre Präsenz im zunehmend umkämpften Markt von 22 Milliarden $ aus.
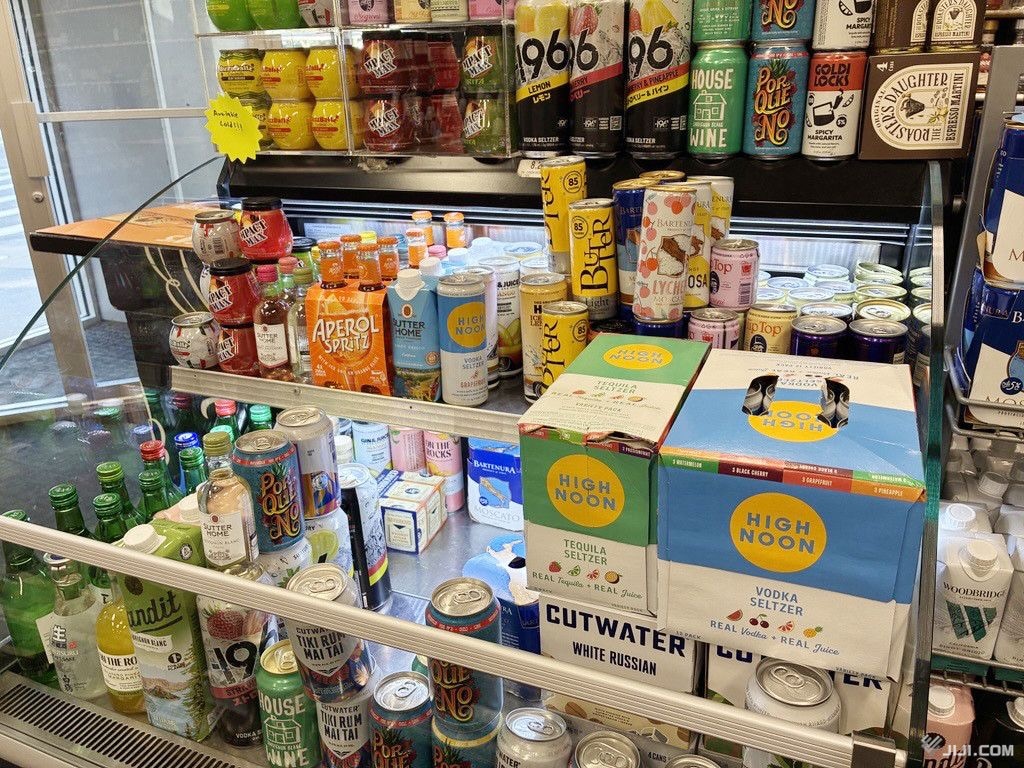
RTD gewinnt in einem schrumpfenden Alkoholmarkt Anteile
Trinkfertige Alkoholgetränke spielen im US-Getränkemarkt eine immer größere Rolle, während Inflation und ein stärkeres Gesundheitsbewusstsein den gesamten Alkoholkonsum belasten. Nach Angaben der japanischen Nachrichtenagentur Jiji Press, die sich auf den britischen Getränkemarktforscher IWSR beruft, sank der US-Alkoholkonsum zwischen 2015 und 2025 um durchschnittlich 1 % pro Jahr. Zuletzt waren die Rückgänge bei Bier und Wein besonders ausgeprägt. Das RTD-Volumen legte im selben Zeitraum dagegen jährlich um durchschnittlich 14 % zu.
RTD steht für alkoholische Getränke in Dosen oder anderen Verpackungen, die direkt nach dem Öffnen konsumiert werden können. Gewöhnliches Dosenbier zählt in der Regel nicht dazu; die Kategorie umfasst unter anderem vorgemischte Cocktails und Getränke nach Art japanischer Chūhai. Ihr Anteil am US-Konsum nach Zahl der Portionen stieg von 2 % im Jahr 2015 auf 8 % im Jahr 2025. Laut Jiji Press erreichte der Markt 2025 ein Volumen von 22 Milliarden $, umgerechnet etwa 3,5 Billionen Yen.
Hard Seltzer verändert die Erwartungen der Verbraucher
Den entscheidenden Wachstumsimpuls in den USA gab das Aufkommen von Hard Seltzer. IWSR-Präsident Marten Lodewijks erklärte, der im Vergleich zu etablierten RTD-Produkten weniger süße Geschmack habe Verbraucher angesprochen, die eine Alternative zu Bier suchten. Das Format bietet zudem ein fertig gemischtes, leicht transportierbares Produkt mit klarer Portionsgröße und bedient damit die Nachfrage nach Bequemlichkeit und größerer Geschmacksvielfalt.
Die Wachstumszahlen zeigen, dass RTD Marktanteile gewinnt und nicht von einem insgesamt expandierenden Alkoholmarkt profitiert. Für Getränkehersteller ist dieser Unterschied wesentlich. Sie können Kunden erreichen, die sich von Bier oder Wein abwenden; zugleich kann ein erfolgreiches RTD-Sortiment jedoch den Absatz eigener etablierter Marken verringern. Damit müssen die Unternehmen Produktionskapazitäten, Regalflächen und Marketingbudgets zwischen konkurrierenden Kategorien aufteilen.
Japanische Konzerne bringen etablierte Marken in die USA
Japanische Getränkehersteller sehen die USA als Quelle für Auslandsgeschäft, während der Alkoholkonsum in Japan weiter schrumpft. Suntory Holdings begann 2023 in ausgewählten Bundesstaaten mit dem Verkauf einer US-Version von -196 und weitete den Vertrieb 2025 auf das gesamte Land aus. Asahi Group Holdings führte im Dezember 2025 in ausgewählten Regionen eine an den US-Markt angepasste Version von Zeitaku Shibori ein. Kirin Holdings folgte im März 2026 mit Hyoketsu in ausgewählten Märkten.
Die drei Konzerne setzen auf Produkte, die japanischen Verbrauchern bereits vertraut sind, doch ihre US-Marktanteile bleiben gering. Für den Aufbau des Vertriebs müssen sie in Spirituosengeschäften und anderen Einzelhandelskanälen gegen zahlreiche heimische und internationale Marken um Regalflächen konkurrieren. Auch die Rezepturen müssen den US-Vorlieben entsprechen, statt japanische Angebote lediglich zu kopieren, wie Asahis marktspezifische Version zeigt.
Die große Zahl an Marken erhöht das Risiko, dass sich das rasche Kategoriewachstum nicht für jeden Neueinsteiger auszahlt. Lodewijks zufolge gibt es in den USA enorm viele RTD-Marken, aber nur wenige waren erfolgreich. Eine alleinige Verbindung zu japanischem Essen werde die Hersteller begrenzen; nötig seien Bezüge zu weiteren Elementen der japanischen Kultur, darunter Film und Musik. Der Markt von 22 Milliarden $ bietet erhebliches Potenzial, doch entscheidend sind klare Differenzierung, dauerhafte Distribution und die Fähigkeit, Verbraucher trotz der bereits umfangreichen Auswahl zu gewinnen.

