Repsol und Moeve treiben zwei der größten grünen Wasserstoffprojekte der EU voran
Moeve und Repsol haben große spanische Projekte für grünen Wasserstoff in die Bauphase gebracht, während die zwölf größten europäischen Vorhaben zusammen 3 GW erreichen. Die Anlagen zielen auf Raffinerien, Industrie und erneuerbare Verkehrskraftstoffe, werden jedoch weiterhin durch hohe Kosten und unsichere Nachfrage gebremst.
Spanische Projekte erreichen die Bauphase
Moeve und Repsol bauen zwei der größten Projekte für grünen Wasserstoff in der Europäischen Union und überführen Spaniens Pläne damit von der Ankündigung in die Umsetzung. Nach Angaben von El Español kommen die zwölf größten europäischen Projekte im Bau auf rund 3 GW Elektrolyseleistung und Investitionen von etwa 13 Milliarden Euro.
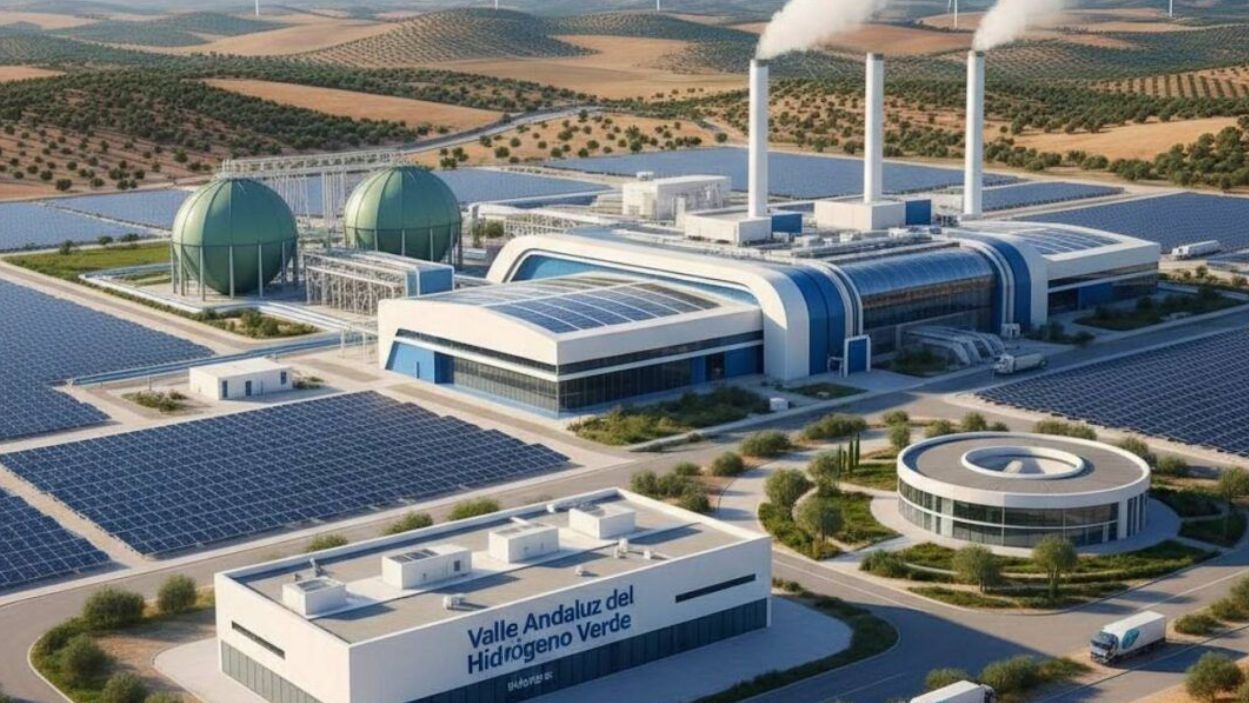
Das größte derzeit gebaute spanische Vorhaben ist die erste Phase von Moeves Andalusischem Tal für grünen Wasserstoff im Onuba Energy Park in Huelva. Die anfängliche Elektrolyseleistung beträgt 300 MW und kann später um weitere 100 MW erweitert werden. Die Investition übersteigt 1 Milliarde Euro; die erwartete Jahresproduktion liegt bei rund 45.000 Tonnen erneuerbarem Wasserstoff.
Moeve traf die endgültige Investitionsentscheidung im März 2026 und hat mit dem Bau begonnen. Die ersten 300 MW sollen 2029 in Betrieb gehen. Der Wasserstoff soll Industriekunden versorgen und zur Herstellung erneuerbarer Moleküle für Kraftstoffe im Straßen-, See- und Luftverkehr dienen.
Raffinerien sichern eine industrielle Grundnachfrage
Das gesamte Andalusische Tal für grünen Wasserstoff sieht 2 GW Elektrolyseleistung und eine Produktion von bis zu 300.000 Tonnen pro Jahr vor. Diese Werte beziehen sich auf den vollständigen geplanten Ausbau und nicht auf die derzeit gebaute erste Phase mit 300 MW.
Repsols Green Hydrogen Hub am Petronor-Industriekomplex im Baskenland wird mit rund 110 MW geführt. El Español weist jedoch darauf hin, dass das Unternehmen unterschiedliche Phasen und Elektrolyseure für seine Industrieanlagen entwickelt hat. Hauptziel ist es, den derzeit in der Raffinerie eingesetzten fossilen Wasserstoff zu ersetzen und die Emissionen des Komplexes zu senken.
Die Anbindung an bestehende industrielle Nachfrage ist entscheidend, weil sich Europas Wasserstoffprojekte auf Branchen konzentrieren, die sich nur schwer direkt elektrifizieren lassen. Die führenden Anlagen in Schweden, Spanien, Deutschland, den Niederlanden, Frankreich, Österreich und Portugal bedienen Raffinerien, Chemieindustrie, Stahlproduktion und die Herstellung nachhaltiger Kraftstoffe.
Europas 3-GW-Pipeline trifft auf Kostenhürden
El Español führt Stegras Stahlprojekt im schwedischen Boden mit rund 700 MW als größtes Vorhaben der europäischen Rangliste. Deutschland stellt vier Projekte, darunter EWEs Emden Clean Hydrogen Coastline mit 320 MW und GET H2 Nukleus mit 300 MW. Damit hat Deutschland die meisten gelisteten Anlagen, doch keine erreicht die Größe des schwedischen Projekts.
Die Baupipeline wächst, während emissionsarmer Wasserstoff weiterhin nur einen kleinen Teil des Gesamtmarktes ausmacht. Unter Berufung auf die Internationale Energieagentur berichtet El Español, dass die weltweite Produktion 2025 um 20 % auf fast 1 Million Tonnen stieg. Die gesamte Wasserstoffnachfrage überschritt im selben Jahr 100 Millionen Tonnen, entfiel aber nahezu vollständig auf traditionelle Industrieanwendungen.
Hohe Produktionskosten, unsichere Nachfrage, Regulierung und unzureichende Infrastruktur bremsen laut IEA weiterhin den Ausbau. Mehrere Großprojekte sollen vor 2030 den Betrieb aufnehmen, doch zusätzlich werden Transport-, Speicher- und Verteilnetze benötigt. Der Baustart verschafft spanischen Entwicklern eine frühe Position im iberischen Angebot; die weitere Vermarktung hängt jedoch von dauerhafter Industrienachfrage und Infrastruktur außerhalb der einzelnen Produktionsstandorte ab.
