Naturkautschuk steuert auf fünftes Defizitjahr zu, Preise auf Mehrjahreshoch
Der Naturkautschukmarkt steuert auf das fünfte Jahr mit Angebotsdefizit in Folge zu. Die ANRPC bemisst die globale Lücke 2026 auf rund 213.000 Tonnen, das vietnamesische Brokerhaus VDSC erwartet eine Fortsetzung bis 2027. RSS3 überschritt Anfang September 72 Millionen Dong pro Tonne, den höchsten Stand seit 2021.
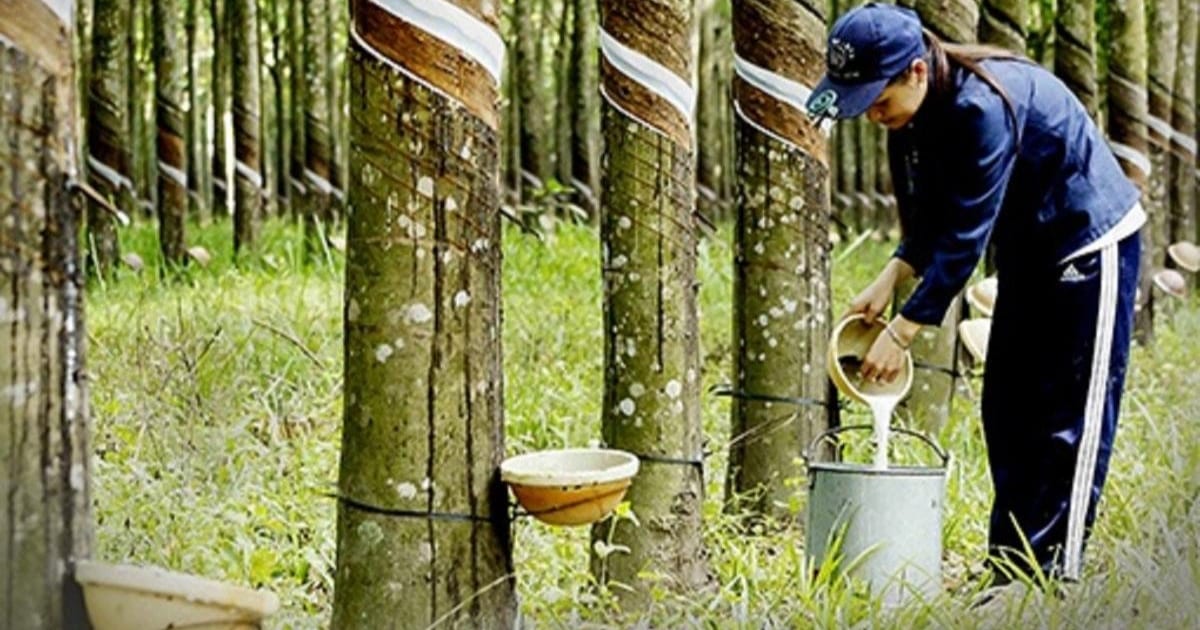
Der Naturkautschukmarkt bewegt sich auf das möglicherweise fünfte Angebotsdefizit in Folge zu. Das geht aus einer Studie des vietnamesischen Brokerhauses Rong Viet Securities (VDSC) hervor, die moneyf.vn zitiert. Die strukturellen Probleme der Branche sind ungelöst, und das Wetter bremst das Anzapfen der Bäume weiter.
Die Vereinigung der Naturkautschuk produzierenden Länder (ANRPC) rechnet damit, dass das globale Angebot 2026 um rund 213.000 Tonnen hinter der Nachfrage zurückbleibt. Es wäre das vierte Defizitjahr in Folge. Den Verbrauch 2026 veranschlagt die ANRPC auf etwa 15,6 Millionen Tonnen.
Schrumpfende Flächen, verlorene Zapftage
Die Anbaufläche in den wichtigsten Erzeugerländern schrumpft weiter, Neuanpflanzungen gehen zurück. Ein Kautschukbaum braucht etwa sechs bis sieben Jahre, bis er angezapft werden kann, deshalb begrenzen Pflanzentscheidungen von vor Jahren die heute verfügbare Menge.
Die Daten des dritten Quartals zeigen keine Entspannung. Die globale Kautschukproduktion fiel im Juli um 5,2 % gegenüber dem Vorjahr. Thailands Naturkautschukexporte sanken in den ersten acht Monaten um 10 % auf 1,62 Millionen Tonnen. Anhaltende Regen- und Sturmperioden von Juli bis September trafen mehrere große Anbaugebiete und verringerten die Zahl der Zapftage in der Hochsaison.
In Vietnam war die Südostregion, auf die rund 60 % der Kautschukfläche des Landes entfallen, von den schweren Regenfällen weniger direkt betroffen. Dort belasten andere Faktoren das Angebot: die Umwandlung von Plantagenland in Industrieparks und überalterte Bestände. In der nördlichen Zentralregion und im Nordwesten unterbrach schlechtes Wetter örtlich das Zapfen und den Transport.
Nach Einschätzung von VDSC könnte das Angebot zwei aufeinanderfolgende Schläge verkraften müssen: Regen kostet in der Hochsaison dieses Jahres Zapftage, anschließend drückt Dürre die Erträge zu Beginn der nächsten Saison. Da den Bäumen kaum eine Erholungspause bleibt, könnte sich der Mangel auf ein fünftes Jahr ausdehnen.
RSS3 auf höchstem Stand seit 2021
Die Preise spiegeln die Knappheit bereits. Anfang September überschritt RSS3 72 Millionen Dong pro Tonne, der höchste Wert im Zeitraum 2021 bis 2026, während TSR20 etwa 45 Millionen Dong pro Tonne erreichte, ein Hoch seit fast 13 Jahren.
VDSC führt den Anstieg auf zwei gleichzeitig wirkende Faktoren zurück: steigende Produktionskosten für Synthesekautschuk, die einen Teil der Nachfrage zu Naturkautschuk verschoben haben, und Wetterschäden bei einem ohnehin knappen Naturangebot.
Das Brokerhaus skizziert zwei Preisszenarien:
- Wird die Straße von Hormus wieder geöffnet, entspannt sich die Rohstoffversorgung für Synthesekautschuk und die Naturkautschukpreise könnten korrigieren, allerdings auf rund 53 bis 57 Millionen Dong pro Tonne und damit über dem früheren Niveau.
- Führt die Diplomatie zwischen den USA und Iran nicht zur Wiederöffnung der Meerenge, könnte die Knappheit von Erdölderivaten wie Naphtha und Butadien anhalten. Zusammen mit dem Naturkautschukdefizit und den Wetterrisiken hält VDSC einen Anstieg auf 64 bis 67 Millionen Dong pro Tonne ab dem vierten Quartal 2026 für möglich, mit hohem Niveau bis zum Ende der Trockenzeit 2027.
Nachfrage und der Faktor Elektroauto
Die Nachfrage ist nicht der Haupttreiber des aktuellen Anstiegs. Längerfristig könnte der Umstieg auf Elektroautos stützen: Reifen für Elektrofahrzeuge verschleißen laut der Einschätzung rund 20 bis 30 % schneller, womit sich der Wechselzyklus auf zwei bis drei Jahre verkürzt. Auf dieser Basis erwartet VDSC, dass die globale Naturkautschuknachfrage in den nächsten drei bis fünf Jahren stabil bleibt oder leicht zunimmt.
Plantagenmargen steigen
Hohe Preise begünstigen die Zapfbetriebe, für die der Verkaufspreis eine der größten Variablen der Profitabilität ist. Bei Erzeugern wie Phuoc Hoa Rubber (PHR), Dong Phu Rubber (DPR) und Tay Ninh Rubber (TRC) sind die Kosten für Plantagenpflege und Zapfarbeit relativ stabil, sodass Preisgewinne recht direkt in die Marge laufen.
Für DPR und PHR schätzt VDSC den durchschnittlichen Verkaufspreis im dritten Quartal 2026 auf etwa 64 Millionen Dong pro Tonne, ein Plus von 36 % gegenüber dem Vorjahr. Die Bruttomarge wird mit 37,7 % prognostiziert gegenüber 23,6 % im Vorjahreszeitraum. Der starke Preisanstieg im September dürfte sich deutlicher im Ergebnis des vierten Quartals zeigen.
Die Flächen dieser Unternehmen sind beachtlich. PHR verfügt über rund 12.700 Hektar, DPR über etwa 16.000 Hektar. TRC besitzt mehr als 7.100 Hektar in Vietnam sowie etwa 6.410 Hektar über Aktivitäten in Kambodscha. Der Bericht führt zudem DRI mit rund 8.589 Hektar in Laos auf.
Die Wirkung hoher Preise ist nicht einseitig. Die Plantagen von PHR, DPR und TRC liegen überwiegend in der Südostregion. Bringt El Niño in der Trockenzeit 2027 Dürre, könnte die eigene Erntemenge zu Saisonbeginn sinken und den Preisvorteil teilweise aufzehren. Eine weitere Variable sind die Pachtkosten für Unternehmen, die Land mieten und jährlich zahlen. VDSC sieht PHR als einen der Fälle, die von steigenden Pachtkosten in Ho-Chi-Minh-Stadt betroffen sein könnten.
