Kernlose Trauben erreichen 43 % der Listungen in Italien, Handelsmarken verdoppeln sich auf die Hälfte des Regals
Eine Filialerhebung des IFN-Agroter-Monitorings im September in Parma zeigt, dass italienische Händler die Listungen für Tafeltrauben von 13 auf 10 je Markt und die Präsentationsfläche von rund 6 auf gut 4 Quadratmeter reduziert haben. Kernlose Sorten kommen auf 43 % der Listungen, Handels- und Lieferantenmarken zusammen stiegen in zwei Jahren von 23 % auf 50 %. Kernlose Ware hält einen Aufpreis von mehr als 4 Euro je Kilogramm gegenüber 3,5 Euro für weiße Trauben mit Kernen.
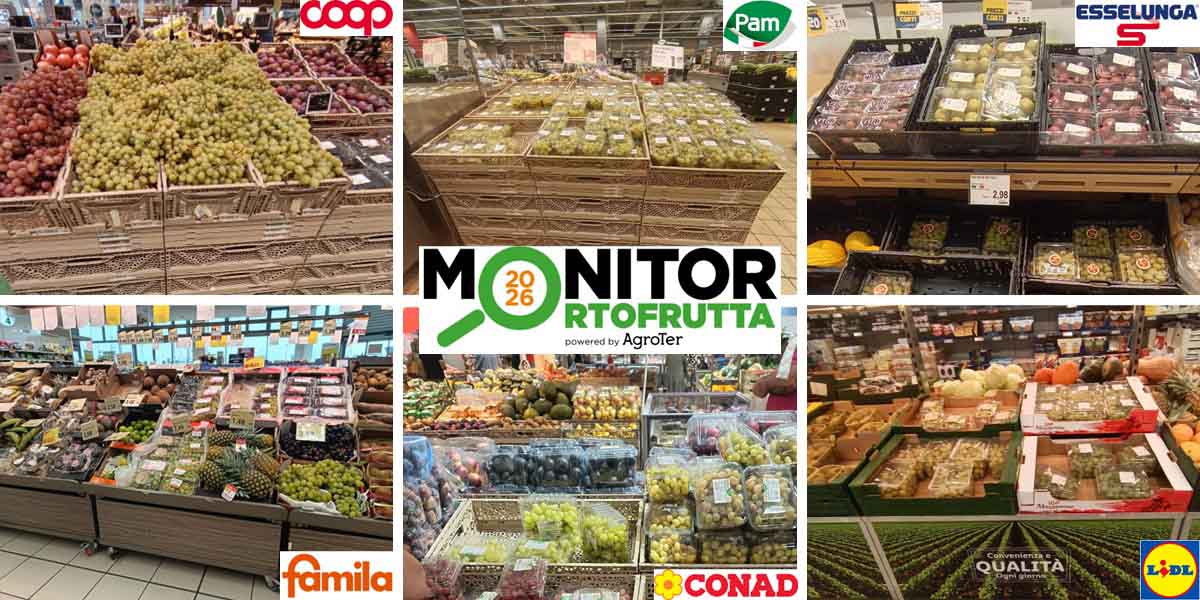
Italienische Supermärkte geben Tafeltrauben weniger Regalfläche als vor einem Jahr, doch was ausliegt, ist zunehmend kernlos und zunehmend markiert. Das geht aus einer von italiafruit.net veröffentlichten Filialerhebung hervor. Die Untersuchung wurde am 9. September in Parma im Rahmen des Handelsmonitorings IFN-Agroter durchgeführt und umfasste sechs Märkte unterschiedlicher Größe und Formate — Ipercoop, Pam, Esselunga, Famila, Conad und Lidl — mit Verkaufsflächen zwischen 1.300 und 4.500 Quadratmetern.
Sortiment schrumpft auf das Niveau von 2024
Nach der Ausweitung im Jahr 2025 ist die durchschnittliche Zahl der Traubenlistungen je Markt auf rund 10 gefallen, gegenüber 13 im Vorjahr und damit praktisch zurück auf dem Stand von 2024. Die Kürzung fällt je Kette sehr unterschiedlich aus:
- Coop: von 18 auf 12 Listungen
- Esselunga: von 16 auf 13
- Conad: von 14 auf 11
- Famila: von 11 auf 6
- Pam: von 9 auf 10 gestiegen, der einzige Zuwachs im Panel
Die Präsentationsfläche wurde stärker gekürzt als das Sortiment selbst. Die durchschnittliche Fläche für Tafeltrauben sank von etwa 6 Quadratmetern im Jahr 2025 auf gut 4 Quadratmeter im Jahr 2026 und damit auf den niedrigsten Wert der dreijährigen Reihe. Pam war der einzige Händler, der die Traubenfläche deutlich ausweitete, während Coop, Esselunga, Famila, Conad und Lidl reduzierten, in einzelnen Märkten erheblich. italiafruit.net wirft die Frage auf, ob die Sorge vor Schwund und Abschriften dahintersteht.
Da die Fläche schneller schrumpfte als die Zahl der Listungen, ist das Regal enger geworden. Die durchschnittliche Fläche je Listung sank von etwa 0,48 auf 0,44 Quadratmeter, nachdem sie 2024 noch über 0,60 Quadratmetern gelegen hatte. In nur zwei Saisons hat damit jede einzelne Referenz einen erheblichen Teil ihrer Sichtbarkeit verloren; Trauben konkurrieren inzwischen nicht nur mit anderen Kategorien der Obstabteilung, sondern auch innerhalb der eigenen Kategorie.
Kernlos bei 43 % der Listungen, Promotionsdruck sinkt
Innerhalb des kürzeren Sortiments setzen kernlose Trauben ihren Vormarsch fort: von 39 % der Listungen im Jahr 2025 auf 43 % im Jahr 2026 und damit über den 40 % von 2024. italiafruit.net weist darauf hin, dass Kernlos nicht zwingend über eine höhere absolute Zahl an Listungen wächst, sondern über einen größeren Anteil an der verfügbaren Fläche.
Gleichzeitig ließ der Promotionsdruck nach: 32 % der Listungen standen in Aktion, gegenüber 42 % im Jahr 2025 und 37 % im Jahr 2024.
Nach Farben betrachtet stellen weiße Trauben weiterhin die große Mehrheit der Listungen in allen Ketten, auch wenn die Tiefe des Angebots gegenüber 2025 abgenommen hat. Zwei traditionsreiche Produkte verlieren an Boden: Vittoria und Red Globe. Die erste leidet unter der Verschiebung hin zu moderneren weißen kernlosen Sorten, während sich die klassische rote Sorte mit Kernen einem Markt gegenübersieht, der sich immer stärker zwischen neuen Sorten, Farben und kernlosen Angeboten segmentiert. Schwarze Trauben bleiben eine Nische, rote behalten eine relevante, aber weniger tiefe Präsenz als im Vorjahr.
Handels- und Lieferantenmarken erreichen das halbe Regal
Die deutlichste Veränderung betrifft die Markierung. 2024 trugen 77 % der Listungen keinen hervorgehobenen Identifikator, zwei Jahre später sind es noch 50 %. Damit lässt sich die Hälfte des Sortiments einer Marke zuordnen. Die Handelsmarke stieg von 13 % im Jahr 2024 auf 24 % im Jahr 2025 und 28 % im Jahr 2026, die Lieferantenmarken haben sich von 10 % auf 22 % mehr als verdoppelt, wobei italiafruit.net betont, dass bislang keine starke und für den Verbraucher unterscheidbare Lieferantenmarke existiert. Zusammengenommen kamen Handels- und Lieferantenmarken in zwei Saisons von 23 % auf 50 % der Listungen, ein bedeutender Wandel für eine Kategorie, die historisch eng an lose Ware und Sortennamen gebunden war.
Kernlose Trauben halten ihren Aufpreis
Die Preise trennen beide Segmente klar. Weiße Trauben mit Kernen liegen 2026 im Mittel bei rund 3,5 Euro je Kilogramm, mit einem Tiefstwert nahe 1,5 Euro und Spitzen über 6 Euro je Kilogramm, insbesondere bei Bio-Artikeln unter Handelsmarke. Weiße kernlose Trauben erreichen im Mittel mehr als 4 Euro je Kilogramm, bei einem Minimum von bereits etwa 2,4 Euro und Höchstwerten um 6,5 Euro je Kilogramm. Der Aufpreis hält sich damit nicht nur im Durchschnitt, sondern auch im Einstiegsbereich. Gegenüber den Spitzen von 2025, als einzelne Bio-Listungen an 8 bis 9 Euro je Kilogramm heranreichten, hat sich die Spanne verengt, die Fähigkeit der kernlosen Ware zur höheren Positionierung bleibt aber sichtbar.
