Indiens Supreme Court verweigert braunen Kokosnüssen die Steuerbefreiung für Frischobst
Indiens Supreme Court hat entschieden, dass reife braune Kokosnüsse für die betreffende Steuerbefreiung nicht als grüne oder frische Früchte gelten. Maßgeblich ist die übliche Bezeichnung bei Händlern und Verbrauchern, nicht die botanische Einordnung.
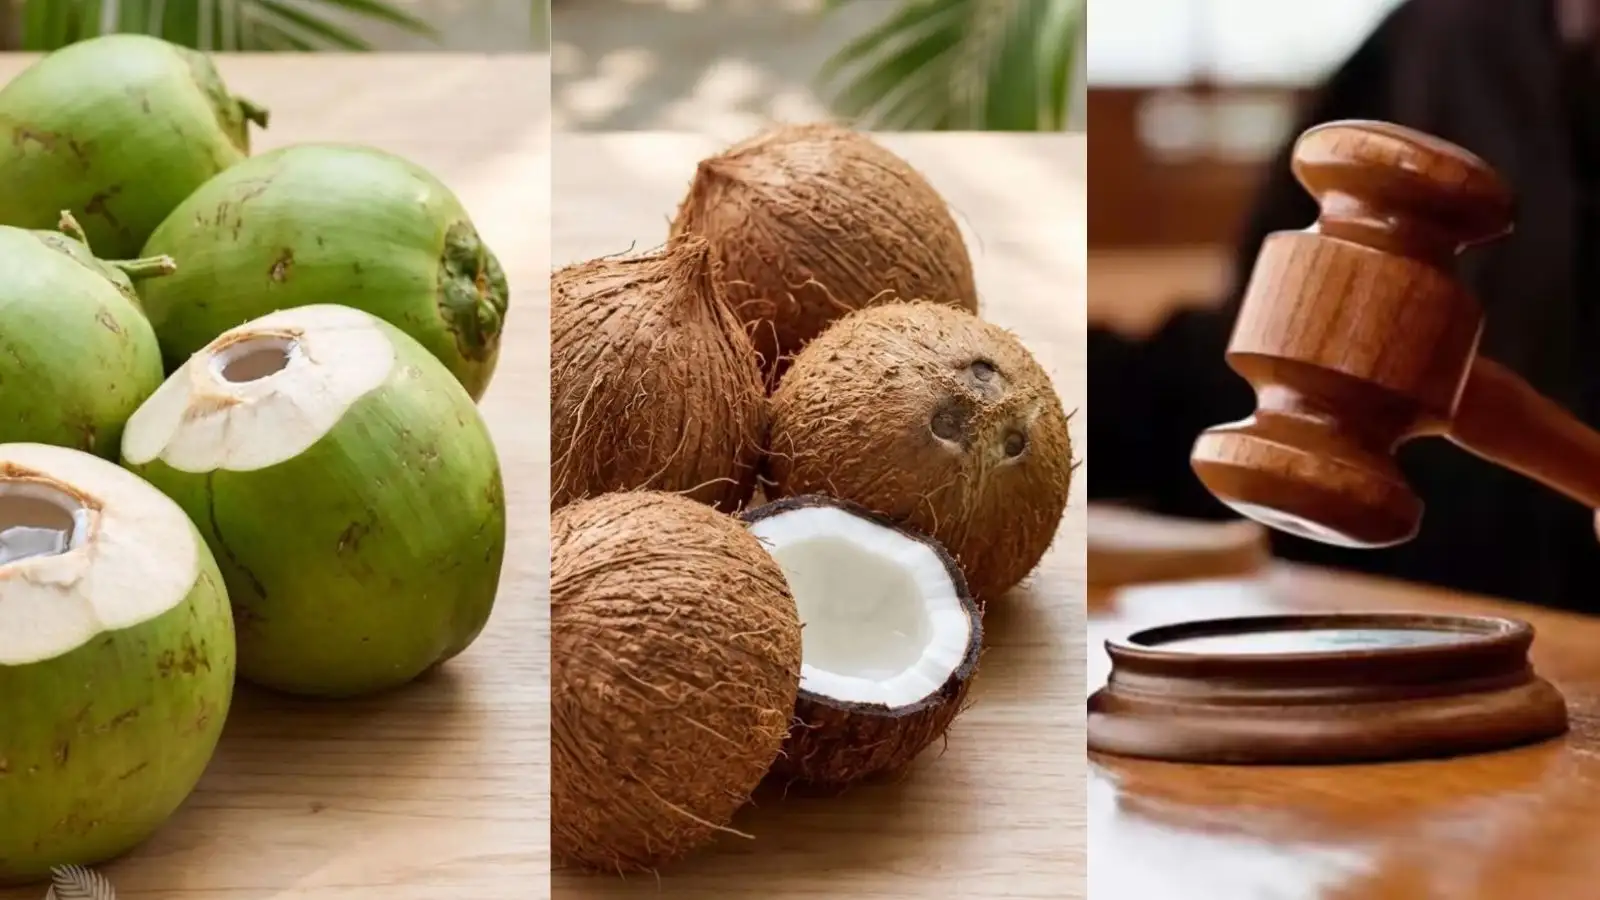
Der Handelsgebrauch bestimmt die Besteuerung
Indiens Supreme Court hat entschieden, dass eine reife braune Kokosnuss im Rahmen der betreffenden Steuerbefreiung nicht als grüne oder frische Frucht gilt. Händler können sich deshalb nicht allein auf die botanische Einordnung der Kokosnuss als Frucht berufen, um das reife Produkt einer steuerbefreiten Kategorie zuzuordnen. Entscheidend ist, wie Verbraucher, Händler und Märkte die Ware üblicherweise verstehen.
Nach Angaben der Navbharat Times gab das Gericht dem allgemeinen Sprachgebrauch Vorrang vor einer wissenschaftlichen Definition. Enthält das Gesetz keine eigene Begriffsbestimmung, sind Bezeichnungen in Steuertarifen nach ihrer gewöhnlichen Bedeutung im Geschäftsverkehr auszulegen. Ein Produkt kann botanisch eine Frucht sein, ohne im Handel als Frischobst zu gelten.
Die Kokosformen bleiben eigenständige Waren
Das Urteil zieht eine praktische Grenze zwischen jungen grünen und reifen braunen Kokosnüssen. Eine junge Kokosnuss wird in der Regel wegen ihres Wassers verkauft, während sich das Fruchtfleisch noch in einem frühen Entwicklungsstadium befindet. Eine reife braune oder wasserhaltige Kokosnuss kommt nach der Reifung auf den Markt, häufig nach Entfernung der äußeren Faserhülle; das Wasser kann getrunken werden, während das entwickelte Fruchtfleisch meist zum Kochen dient.
Die Begründung trennt die reife braune Kokosnuss zugleich von Trockenobst. Die Reifung oder der Verlust der grünen Außenfarbe verschiebt das Produkt nicht automatisch in eine steuerbefreite Kategorie. Maßgeblich ist die Form, in der es gekauft und verkauft wird. Dadurch werden botanisch verwandte Erzeugnisse nicht ungeachtet ihrer Reife, Verarbeitung und Verwendung gleichbehandelt.
Händler müssen die Ware beim Verkauf trennen
Für Groß- und Einzelhändler wird der Zustand der Kokosnuss damit zu einem wichtigen Bestandteil der Steuerunterlagen. Rechnungen, Bestandsaufzeichnungen und Befreiungsanträge sollten junge grüne von reifen braunen Kokosnüssen unterscheiden, statt nur die allgemeine Bezeichnung Kokosnuss zu verwenden. Entspricht die gelieferte Ware nicht der marktüblichen Bedeutung des befreiten Produkts, trägt das Unternehmen das Risiko seiner Steuererklärung.
Das Urteil ist auch für andere Agrarmärkte relevant, weil wissenschaftliche Begriffe die steuerliche Warenklassifizierung nicht automatisch bestimmen. Verwendet ein Tarif eine bekannte Produktbezeichnung ohne Definition, können Behörden und Gerichte auf die Sprache von Käufern und Verkäufern abstellen. Für Verarbeiter, Vertriebsgesellschaften und Händler können deshalb Aufmachung und übliche Verwendung die Steuerpflicht beeinflussen, selbst wenn die Erzeugnisse von derselben Pflanze stammen. Unmittelbar führt die Entscheidung zu einer engeren Befreiung für reife braune Kokosnüsse und zu einer klareren Trennung der Kokoskategorien in Geschäftsunterlagen.
