Getreidemärkte schwanken zwischen Ölpreisen, Dollarstärke und Schwarzmeerrisiken
Höhere Ölpreise, ein stärkerer Dollar und Störungen im Schwarzmeerhandel geben den Getreidemärkten widersprüchliche Impulse. Französischer Weizen profitiert, während niedrige Flusspegel die europäische Ölsaatenverarbeitung belasten.
Makroökonomie überlagert die physischen Fundamentaldaten
Die globalen Getreidemärkte finden keine eindeutige Richtung, weil makroökonomische Entwicklungen die begrenzten Veränderungen des physischen Angebots überlagern. Laut La France Agricole ist Brent-Rohöl seit Jahresbeginn um 60 % gestiegen. Das schürt neue Inflationssorgen und beeinflusst die Rohstoffmärkte, obwohl sich die Lage vor Ort im Schwarzmeerraum und im Nahen Osten kaum verändert hat.
Der Dollar gewinnt als sicherer Hafen, während politische und fiskalische Unsicherheit Europa und besonders Frankreich belastet. Der Euro-Dollar-Kurs ist mit 1,123 auf den tiefsten Stand seit Mai 2025 gefallen, was französisches Getreide wettbewerbsfähiger macht. Derselbe Währungseffekt erschwert US-Weizenexporte und verteuert europäische Einfuhren.
Schwarzmeerstörungen stützen französischen Weizen
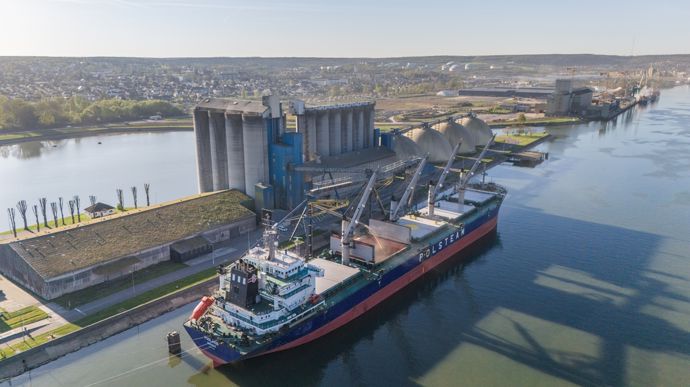
Angriffe auf Handelsschiffe nahe bulgarischer Häfen und die fortdauernde Blockade der Seeexporte halten die Risikoprämie aufrecht und lenken internationale Warenströme um. Nach schwächer als erwartet ausgefallenen Lieferungen im September 2026 profitiert französischer Weizen allmählich von der Importnachfrage. Der Ladeplan für Oktober ist gut gefüllt, doch vor dem Eintreffen der Südhalbkugelware wird der November entscheidend. Argentinischer Weizen wird konkurrenzfähiger und könnte Frankreich Marktanteile abnehmen.
Saudi-Arabien schrieb zuletzt einen Tender aus; auch Ägypten könnte wieder kaufen. Algerien kommt ebenfalls als Käufer infrage, berücksichtigt französischen Weizen bislang jedoch weiterhin nicht. Weizen frei Rouen kostet 243,5 € je Tonne nach einem Saisonhoch von 250 €. In Chicago hält sich US-Weizen für Dezember 2026 nur knapp bei 6,84 $ je Bushel. Gerste notiert in Rouen bei rund 222 € je Tonne, verglichen mit dem Saisonhoch von 226 €, da schwindende rumänische und bulgarische Bestände Käufer nach Westeuropa lenken.
Niedrige Flusspegel verknappen Ölsaatenprodukte
Europäische Futtermittelhersteller kaufen wegen des teuren Maises mehr Getreide innerhalb der EU. Zugleich erfolgt die Gerstenaussaat unter sehr trockenen Bedingungen, während der Erntebeginn in der Ukraine Sorgen über die Lagerkapazitäten im Winter verstärkt. Niedrige Pegel an Rhein, Mosel und Donau behindern den Binnenschiffverkehr und bremsen die Verarbeitung, darunter am Standort Mannheim.
La France Agricole zufolge fiel Rapssaat FOB Mosel binnen einer Woche um 25 € je Tonne auf 51,5 € je Tonne, weil Werksschließungen die kurzfristige Nachfrage drückten. Längerfristig bleibt Europas Versorgung angespannt: Argus erwartet aus Kanada lediglich 1,5 Millionen Tonnen, während Australien fast 2,5 Millionen Tonnen liefern könnte. Erste Schiffe dürften frühestens im Januar eintreffen. Sojaschrot in Montoir ist auf 455 € je Tonne gestiegen, den höchsten Stand seit Juni 2024; der Chicago-Kontrakt für Dezember 2026 liegt über 360 $ je Short Ton. Die US-Sojaproduktion wird auf mehr als 121 Millionen Tonnen geschätzt. In Mato Grosso sind 10 % der Sojafläche für 2026–2027 bestellt, während das El-Niño-Risiko bestehen bleibt.
