Eswatinis Zuckerrohrbauern erhalten 68,1 Prozent, fordern aber Nebenprodukt-Erlöse
Eswatinis Zuckerrohrbauern erhalten 68,1 Prozent der verteilbaren Branchenerlöse und damit mehr als ihre Kollegen in Kenia, Malawi und Sambia. Mauritius und Simbabwe zahlen höhere Anteile, während in Eswatini eine Beteiligung an Melasse und Bagasse zur Debatte steht.
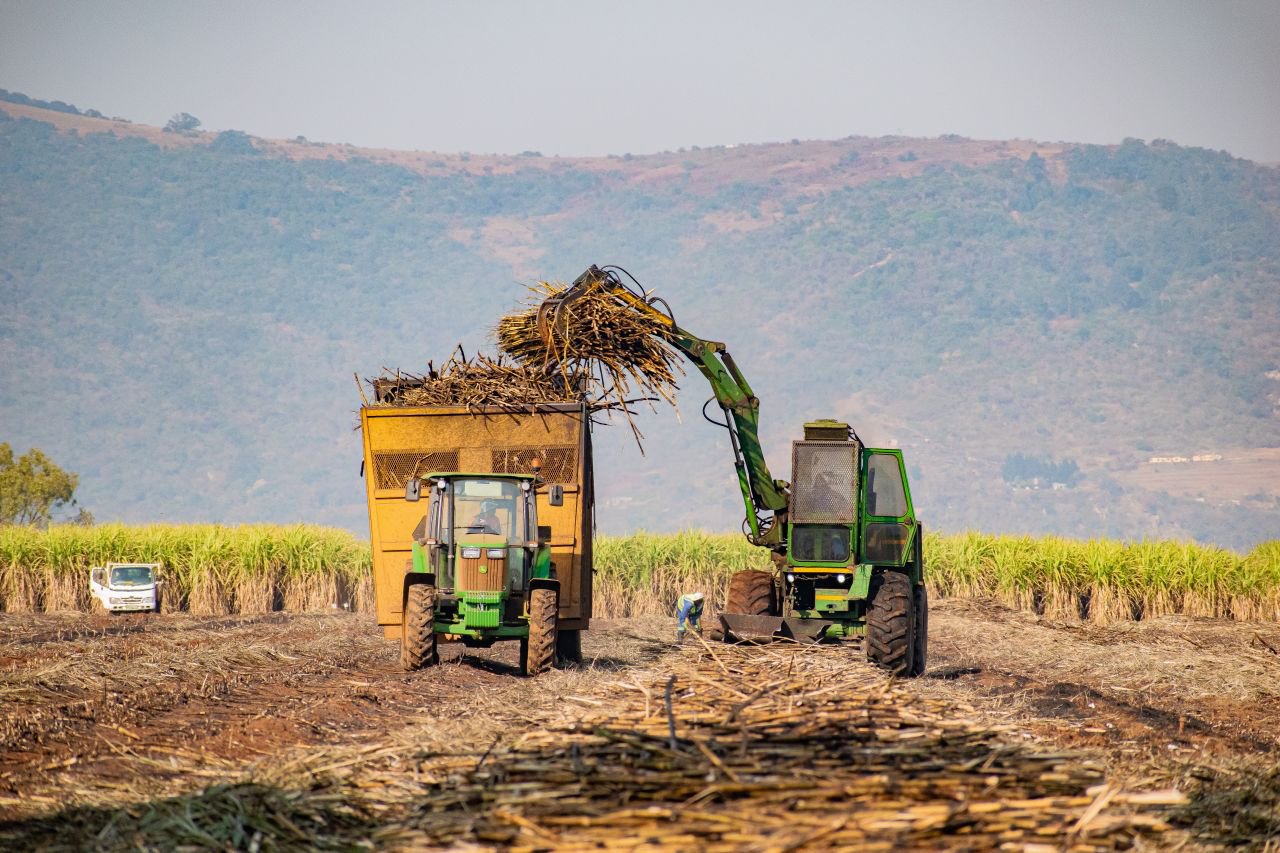
Erzeugeranteil übertrifft drei regionale Märkte
Zuckerrohrbauern in Eswatini erhalten einen größeren Anteil der Branchenerlöse als Erzeuger in den meisten untersuchten COMESA-Märkten. Damit zählt das Königreich neben Mauritius und Simbabwe zu den Ländern mit vergleichsweise hohen Rückflüssen an die Landwirte. Die Times of Eswatini berichtete über die Ergebnisse im Jahresbericht 2025 der COMESA Competition and Consumer Commission. Die zugrunde liegende Studie entstand gemeinsam mit dem Centre for Competition, Regulation and Economic Development.
Untersucht wurden Eswatini, Kenia, Malawi, Mauritius, Sambia und Simbabwe. Gegenstand waren Branchenstruktur, Preisbildung, Regulierung, Wettbewerb und die Aufteilung der Erlöse zwischen Erzeugern und Mühlen. Mauritius weist mit 78 Prozent den höchsten Erzeugeranteil auf, gefolgt von Simbabwe mit 77 Prozent. In Eswatini sind es rund 68 Prozent, in Kenia 63 Prozent sowie in Malawi und Sambia jeweils 60 Prozent.
Gestaffelte Zahlungen sichern Liquidität
Das eswatinische Modell verteilt die Erlöse nach Berücksichtigung der Verarbeitungs- und Nebenkosten. Die Bauern erhalten 68,1 Prozent, die Mühlen 31,9 Prozent. Im Wirtschaftsjahr 2025/26 erzielte die heimische Zuckerindustrie Einnahmen von E8 Milliarden. Davon waren E6,7 Milliarden zwischen beiden Gruppen verteilbar. Aus den veröffentlichten Quoten lässt sich ihre relative Beteiligung ableiten; endgültige Barauszahlungen nennt die Quelle jedoch nicht.
Kleinbetriebe prägen die Lieferantenstruktur. Sie stellen 93 Prozent der aktiven Erzeuger, liefern aber nur etwa 29 Prozent des geernteten Zuckerrohrs. Bei der Anlieferung erhalten die Bauern 70 Prozent ihrer Zahlung. Die übrigen 30 Prozent werden ausgezahlt, nachdem der Zucker verkauft und die Betriebskosten abgezogen wurden. Zahlungen erfolgen wöchentlich, während die Zuckerpreisprognose während der Saison mehrmals an die Marktentwicklung angepasst wird. Unabhängige Saccharoseprüfungen koppeln die Vergütung an Qualität und gewinnbaren Zuckergehalt des gelieferten Rohrs.
Nebenprodukte rücken in den Verteilungskonflikt
Trotz des regional vergleichsweise günstigen Anteils verlangen Eswatinis Erzeuger eine Überprüfung der bestehenden Aufteilung. Sie argumentieren, dass ihr Beitrag gestiegen sei und teilweise bereits die Lieferungen mühleneigener Plantagen übertreffe. Zugleich werde ihre Vergütung hauptsächlich am Zucker bemessen, obwohl bei der Verarbeitung wertvolle Melasse und Bagasse entstehen. Daraus lassen sich unter anderem Ethanol und Elektrizität gewinnen.
Der regionale Vergleich verleiht dieser Forderung wirtschaftliches Gewicht. Mauritius weist den Bauern nicht nur 78 Prozent der Zuckerproduktion zu, sondern beteiligt sie auch an Erlösen aus Melasse und Bagasse. In Simbabwe entfallen im Modell zur Erlösaufteilung 77 Prozent auf Erzeuger und 23 Prozent auf Mühlen. Die Bauern arbeiten entweder mit Festpreis-Kaufverträgen oder mit Verarbeitungsverträgen, deren Zahlungen an prognostizierte Werkstorpreise gekoppelt sind. Dagegen erhalten die untersuchten Lieferanten in Malawi und Sambia 60 Prozent der Zuckererlöse, aber keinen Anteil an Nebenprodukten.
Eswatinis Branche entwickelt ein Finanzierungsmodell, bei dem ein Teil der Einnahmen für vierteljährliche Ausschüttungen zurückbehalten werden könnte. Dadurch sollen die Einkommen stabilisiert und die Abhängigkeit von externer Finanzierung verringert werden. Die Eswatini Sugar Association prüft zudem einen revolvierenden Fonds für Produktionsmittel zugunsten von rund 2.900 Kleinbauern. Für die Wettbewerbsfähigkeit zählt deshalb nicht nur der ausgewiesene Anteil am Zuckererlös. Finanzierung, Zahlungsrhythmus und Zugang zum Wert der Nebenprodukte müssen die Position der kleinbäuerlich geprägten Lieferbasis verbessern, ohne die für Verarbeitung und Vermarktung zuständigen Mühlen zu schwächen.


