Deutsche Kupferhalbzeugproduktion sinkt zum Jahresauftakt 2026 um 0,3 %
Deutschland verarbeitete im ersten Quartal 2026 rund 376.000 Tonnen Kupfer zu Halbzeugen, 0,3 % weniger als ein Jahr zuvor. Die höhere Drahtproduktion konnte die Rückgänge bei Blechen, Bändern, Folien, Stangen, Profilen, Rohren und Pulver nur teilweise ausgleichen.
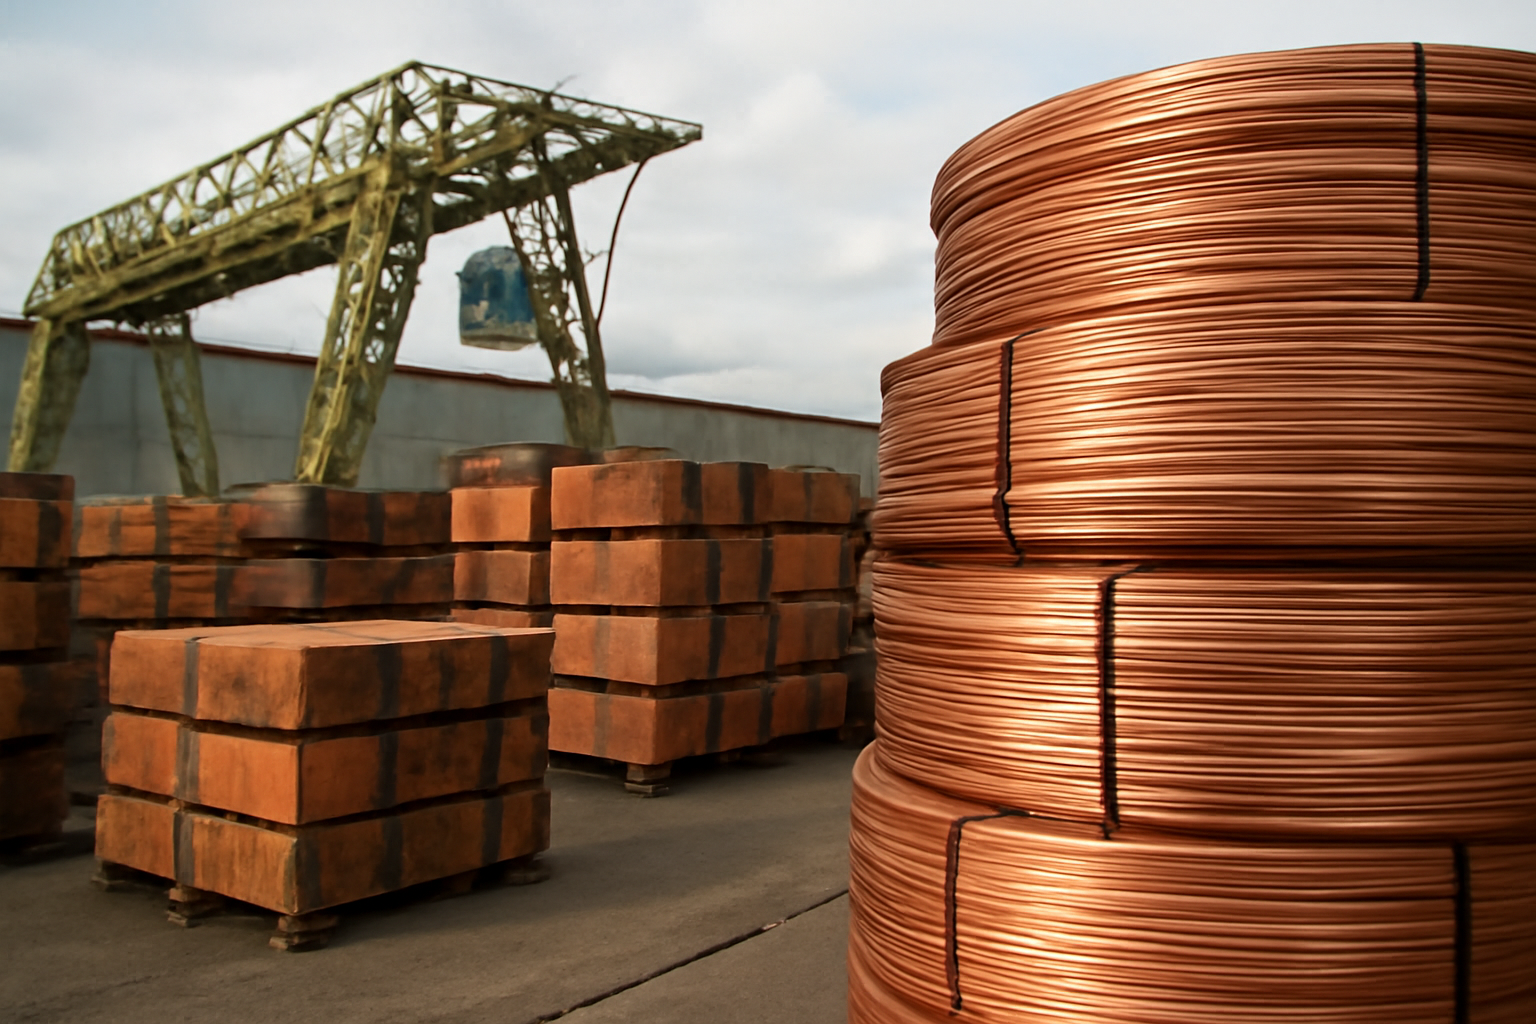
Halbzeugproduktion bleibt verhalten
Die deutsche Kupferverarbeitung ist schwach in das Jahr 2026 gestartet. Die Gesamtproduktion von Kupferhalbzeugen stagnierte im ersten Quartal weitgehend. Rund 376.000 Tonnen Kupfer wurden zu Draht, Blechen, Bändern, Folien, Stangen, Profilen, Rohren und Pulver verarbeitet. bvse nennt dafür Daten des Kupferverbands, des Statistischen Bundesamts sowie Berechnungen von Oliver Eisenberg vom Kupferverband.
Die Produktion lag 0,3 % unter dem entsprechenden Quartal des Jahres 2025. Hinter dem geringen Gesamtrückgang verbirgt sich eine deutliche Abweichung zwischen Draht und fast allen übrigen Produktgruppen. Die Nachfrage konzentrierte sich damit auf einzelne Bereiche, statt den deutschen industriellen Kupfermarkt auf breiter Front zu stützen.
Draht wächst, Walz- und Pressprodukte verlieren
Kupferdraht, das mengenmäßig größte Segment, war der einzige wichtige Bereich mit einem klaren Zuwachs. Die Produktion stieg im Jahresvergleich um 3,1 % auf 192.000 Tonnen. Damit entfiel mehr als die Hälfte des im Quartal zu Halbzeugen verarbeiteten Kupfers auf diese Kategorie.
Das Plus bei Draht reichte nicht aus, um die Gesamtbranche wachsen zu lassen. Die gemeinsame Produktion von Blechen, Bändern und Folien sowie Stangen und Profilen fiel gegenüber dem ersten Quartal 2025 um 3,9 % auf 148.000 Tonnen. Als zweitgrößter Block in der ausgewiesenen Produktionsstruktur bildeten diese Produkte ein erhebliches Gegengewicht zum Drahtwachstum.
Auch die übrigen Produktgruppen entwickelten sich schwächer. Die Produktion von Kupferrohren sank um 1,7 %, die von Kupferpulver um 2,7 %. Für diese beiden Kategorien nennt die Quelle keine absoluten Mengen. Ihre Rückgänge bestätigen jedoch die Schwäche in weiten Teilen des Produktspektrums.
Industrienachfrage und Investitionsbedingungen im Fokus
Die Zahlen spiegeln die anhaltende Schwäche der deutschen Industriekonjunktur wider, die die Kupferverarbeiter weiterhin belastet. Hinweise auf eine nachhaltige Erholung liefern sie noch nicht: Trotz des Wachstums bei Draht bleibt die Gesamtproduktion auf niedrigem Niveau. Für den weiteren Verlauf des Jahres 2026 wird mitentscheidend sein, ob eine mögliche Belebung der Industrie auch die Hersteller von Kupferhalbzeugen erreicht.
Die kurzfristige Schwäche steht im Gegensatz zur wachsenden strategischen Bedeutung von Kupfer. Große Mengen des Metalls werden für den Ausbau der Stromnetze, erneuerbare Energien, Elektromobilität und digitale Anwendungen benötigt. Die fortschreitende Elektrifizierung dürfte daher die langfristige Nachfrage stützen. Die Daten des ersten Quartals zeigen allerdings, dass sich dieses Potenzial noch nicht in einem breit angelegten Anstieg der deutschen Verarbeitungsmengen niederschlägt.
Der Kupferverband fordert bessere Bedingungen für die heimische Industrie, während sich die Frage stellt, welcher Anteil der Kupferverarbeitung künftig in Deutschland und Europa verbleibt. Bezahlbare Energie, verlässliche Regulierung und ein industriepolitisches Umfeld für inländische Wertschöpfung seien wichtige Faktoren für Investitionsentscheidungen. Für Hersteller und Abnehmer ist das aktuelle Signal gemischt: Die Drahtnachfrage zeigt sich vergleichsweise robust, während die Schwäche bei Walz- und Pressprodukten, Rohren und Pulver den Gesamtmarkt weiter bremst.
