Asiatischer Seemarkt für Kesselkohle schrumpft, Hormus-Risiko verlängert die Rolle der Kohle
Der asiatische Markt für seewärts gehandelte Kesselkohle ist nach einer von Korea Economic Daily zitierten Reuters-Analyse in eine Schrumpfungsphase eingetreten, in der Nachfrage und Angebot gleichzeitig nachgeben. Das Angebot sinkt etwas schneller als die Nachfrage, weshalb die Preise relativ stabil bleiben dürften. Auf Asien entfallen rund 90% des globalen Seehandels mit Kesselkohle.
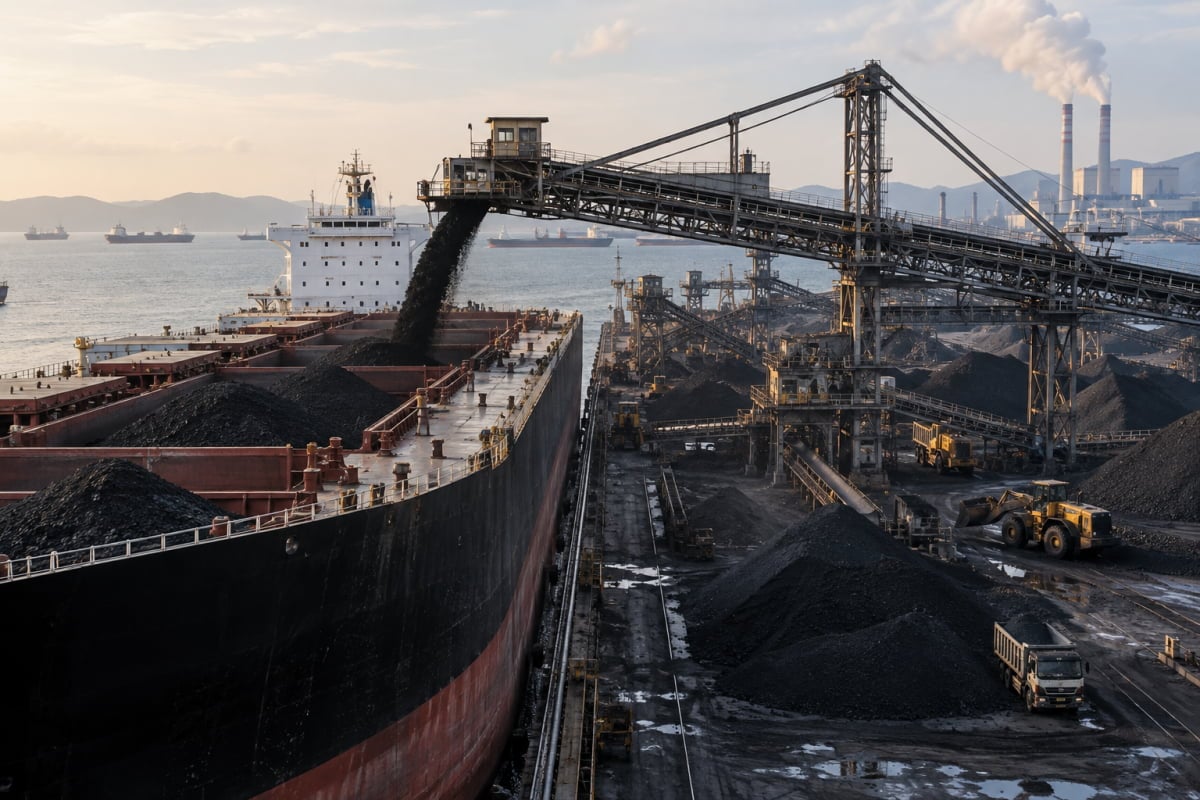
Asiens Seehandel mit Kraftwerkskohle dreht nach unten
Der asiatische Markt für seewärts gehandelte Kesselkohle ist in eine Schrumpfungsphase eingetreten: Nachfrage und Angebot geben zugleich allmählich nach. Das geht aus einer Reuters-Analyse hervor, die Korea Economic Daily am 1. Oktober zitiert. Dieselbe Einschätzung erwartet, dass das Angebot etwas schneller fällt als die Nachfrage. Dieses Ungleichgewicht dürfte die Kohlepreise relativ stabil halten, obwohl die gehandelten Mengen zurückgehen.
Eine Zahl erklärt, warum das weit über Asien hinaus Bedeutung hat. Nach Angaben von Reuters entfielen in den vergangenen Jahren rund 90% des weltweiten Seehandels mit Kesselkohle auf Asien. Wenn neun von zehn Tonnen international gehandelter Kraftwerkskohle zu asiatischen Käufern gehen, ist ein Rückgang des asiatischen Verbrauchs praktisch ein Rückgang des Weltmarkts. Er bestimmt den Ton für Verschiffungen, Frachtbuchungen und Laufzeitverträge im gesamten pazifischen Becken.
Für Produzenten und Händler liegt der Kern der Analyse im Unterschied zwischen einem schrumpfenden und einem fallenden Markt. Mengen und Preise bewegen sich hier unabhängig voneinander: Das Geschäft wird kleiner, das Preissignal bricht aber nicht weg, weil Exportmengen mindestens so schnell vom Markt verschwinden wie der Kohleverbrauch sinkt.
Preise halten, Mengen fallen
Ein Gleichgewicht, in dem das Angebot den Rückgang anführt, nimmt der schwächeren Nachfrage ihre übliche Folge. In den meisten Rohstoffabschwüngen trifft sinkender Verbrauch auf bestehende Kapazität, und die Lücke schlägt sich im Preis nieder. Hier zeigt die veröffentlichte Einschätzung in die andere Richtung: Förderung und verschiffte Tonnage ziehen sich im Gleichschritt mit der Nachfrage oder leicht vor ihr zurück, sodass der Markt auf weitgehend stabilem Niveau ausgeglichen wird und nicht über eine Preiskorrektur.
Die veröffentlichte Zusammenfassung quantifiziert weder den erwarteten Rückgang der Nachfrage noch den des Angebots und nennt auch keine Exportländer, die ihn tragen. Indonesien und Australien sind die wichtigsten Lieferanten von Seekohle für asiatische Käufer, und jede anhaltende Disziplin auf der Angebotsseite müsste sich zuerst in ihren Exportprogrammen zeigen.
Die Folgen unterscheiden sich stark je nach Position. Bergbauunternehmen mit laufenden Anlagen stehen vor einem Markt, der weiter Cash erzeugt, aber kaum Argumente für neue Kapazität oder langlebige Erweiterungen liefert, weil die Mengenperspektive schrumpft statt zu wachsen. Importeure und Versorger verlieren den Ausgleich, den ein kleiner werdender Markt normalerweise bietet, nämlich billigeren Brennstoff. Die Kohlebeschaffung des kommenden Jahres mit niedrigeren Preisen zu planen, lässt sich mit diesem Gleichgewicht nicht begründen. Händler arbeiten mit geringeren Mengen und schwächeren Preistrends.
Hormus-Risiko verlängert die Betriebsdauer der Kohle
Das zweite Element der Analyse ist geopolitisch. Korea Economic Daily stellt den Hormus-Schock in den Mittelpunkt, der die Lebensdauer der Kohle verlängert, während Angebot und Nachfrage in Asien zugleich zurückgehen. Spannungen rund um die Straße von Hormus erhöhen das wahrgenommene Risiko für Energieladungen, die sie passieren. In der asiatischen Stromerzeugung ist Gas der am unmittelbarsten betroffene Brennstoff, weil Flüssigerdgas mit Kohle um dieselben Erzeugungsstunden konkurriert.
Versorger, die Gaslieferungen nicht als voll verlässlich behandeln können, haben Grund, Kohleblöcke verfügbar zu halten, Arbeitsbestände zu führen und Stilllegungen zu verschieben. Diese Versorgungssicherheitslogik wirkt gegen den beschriebenen Mengenrückgang: Sie bremst den Rückbau von Kohlekapazität, dreht die Schrumpfung insgesamt aber nicht um. Genau deshalb beschreibt die Analyse einen Markt, der kleiner wird und sich gleichzeitig zusätzliche Zeit kauft.
Worauf zu achten ist
- Ob die Angebotsdisziplin hält: Die Preise bleiben nur stabil, solange das Exportangebot mindestens so schnell fällt wie die Nachfrage.
- Das Schifffahrtsrisiko an der Straße von Hormus und seine Wirkung auf Gaslieferungen nach Asien, der zentrale Kanal, über den die Kohlenachfrage verlängert wird.
- Das Vertragsverhalten asiatischer Versorger, Laufzeit gegen Spot, in einem Markt, in dem ein anhaltender Preisverfall nicht das Basisszenario ist.
- Investitionsentscheidungen exportorientierter Minen, wo Schrumpfung plus stabile Preise den Betrieb vorhandener Anlagen gegenüber Neubau begünstigen.